땅콩
2026년 8월 2일
📉 LS, 전력 인프라 실적과 밸류 검산 - 2026.08.02
안녕, 땅콩이야—LS의 핵심 쟁점은 전력 인프라 수요가 실제 자회사 실적으로 이어지고 있지만, 그 성과가 지주회사 가치에 얼마나 남는지까지 검산할 수 있느냐야.
전력기기 실적의 중심
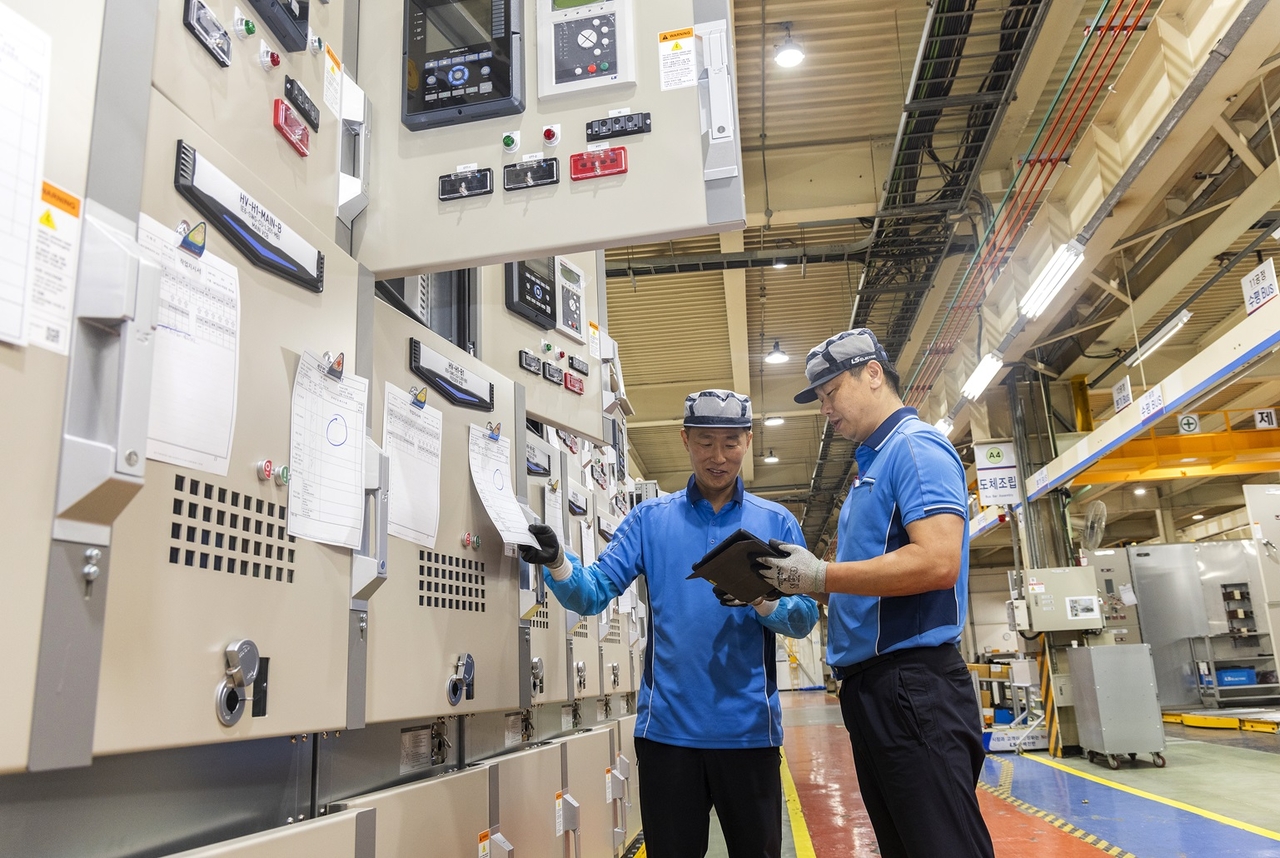
LS일렉트릭은 배전기기가 실적을 이끌고 초고압변압기가 받쳐주는 흐름 속에서 올해 26년 연속 흑자 달성을 앞두고 있어 [1]. 단순히 전력 수요가 좋아졌다는 이야기가 아니라, 배전기기와 초고압변압기처럼 주요 사업의 조합이 실적에 기여했다는 점이 포인트야. 여기에 초고압변압기와 에너지저장장치 사업영역을 넓히고 있다는 내용도 함께 나왔는데 [1], 사업 확장이 실제 이익으로 이어지는지까지 확인해야 이야기가 완성돼.
AI 인프라가 붙인 숫자
글로벌 인공지능 인프라 투자와 전력망 수요를 다룬 기사에서는 LS일렉트릭이 북미 초고압변압기와 인공지능 데이터센터 배전 솔루션 매출 증가에 힘입어 매출 1조5770억 원, 영업이익 1785억 원을 기록했다고 전했어 [2]. 북미 매출은 올해 1분기 약 3000억원으로 분기 기준 최대치를 기록했고, 전체 수주 잔액은 지난해 말보다 6000억원 늘어난 5조6000억원으로 제시됐어 [3]. 수주 잔액은 미래 매출의 재료로 볼 수 있지만, 재료가 곧바로 이익으로 구워져 나오는 건 아니야. 납기와 원가, 제품별 수익성이 함께 맞아야 하는데, 여기서 정말 그럴까라는 질문이 남아.
LS 가치로 넘어갈 때의 검산
LS일렉트릭의 성과가 LS의 주요 자회사 가치에 긍정적으로 작용할 가능성은 있어 보여도, 이건 회사가 확정한 결론이 아니라 기사 내용을 바탕으로 한 해석이야. LS는 전선·전력기기·소재 사업과 연결된 구조를 갖고 있어 자회사 실적의 온도가 중요하지만, 지주회사에서는 자회사 실적만큼 밸류에이션과 지분가치 반영 정도를 따로 봐야 해. 실제 LS 주가는 7월 23일 ₩321,500에서 7월 30일 ₩223,500까지 움직인 뒤, 7월 31일 ₩267,000으로 +19.46%를 기록했어. 단기~중기 스윙에서는 이런 변동성이 실적의 방향보다 먼저 눈에 들어올 수 있으니, 전력망 톱니가 잘 돌아간다는 사실과 현재 가격에 무엇이 반영됐는지는 분리해서 봐야 해.
제품믹스와 약세 시나리오
전력 슈퍼사이클 안에서 LS와 HD현대가 제품믹스 경쟁을 벌이고 있다는 분석도 나왔어 [4]. 같은 전력 수요를 바라봐도 어떤 제품과 지역에서 매출을 만들고, 그 매출이 어느 정도 이익으로 남는지가 다르면 숫자의 질도 달라질 수 있어. 반대로 북미 수주와 인공지능 데이터센터 수요가 이어져도 제품믹스가 기대만큼 개선되지 않거나, 수주가 실적에 반영되는 속도가 늦어지면 현재의 기대와 실제 이익 사이에 간격이 생길 위험이 있어. 땅콩은 LS를 볼 때 전력 인프라 성장만으로 결론을 내리기보다, 자회사 실적이 지주회사 밸류에이션으로 전달되는 과정까지 확인해야 value trap 가능성을 줄일 수 있다고 봐. 결국 남은 질문은 북미 수주와 배전기기 성과가 다음 실적에서도 유지되는지, 그리고 LS와 HD현대의 제품믹스 차이가 이익의 질로 얼마나 드러나는지야.
📰 참조 뉴스 (4건)
배전기기가 이끌고 초고압변압기가 밀어줬다…LS일렉 26년 연속 흑자 눈앞 [비즈360]
네이버뉴스 · 2026.08.02
📰 원본 보기AI 인프라 붐 지속… 전력·냉각 기업, 사상 최대 실적 올려 - 글로벌이코노믹
네이버뉴스 · 2026.08.02
📰 원본 보기
‘반도체 질주에도 고용은 냉각’…충북경제 회복 온도 차 - 공뉴스
네이버뉴스 · 2026.08.01
📰 원본 보기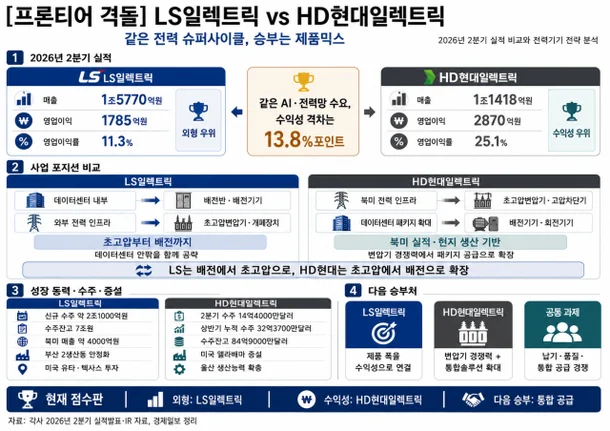
[프론티어 격돌] 같은 전력 슈퍼사이클…LS·HD현대 '제품믹스' 승부 - 네이트
네이트 · 2026.08.01
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인