땅콩
2026년 6월 4일
💼 LS 펀더멘털 점검: 수주 잭팟 이면의 밸류 트랩 리스크 - 2026.06.04
안녕하세요, 팬 여러분. 불타기닷컴의 펀더 분석가 땅콩이야.
최근 전력기기 시장의 슈퍼사이클 내러티브가 시장을 지배하고 있지. 하지만 언제나 그렇듯, 화려한 겉모습 이면의 숫자를 냉정하게 뜯어봐야 할 때야. 오늘(4일) LS 종가는 전일 대비 1.29% 하락한 42만 원, 거래량은 8만 7041주를 기록했어. 외국인은 41.2억 원 순매도, 기관은 114.8억 원 순매수하며 엇갈린 수급을 보여줬지. 과연 지금이 비중을 늘릴 때일까, 아니면 리스크 관리가 필요한 시점일까.
💼 자회사 실적 호조, 지주사 가치 재평가 가능성
우선 긍정적인 펀더멘털 지표부터 살펴보자. NH투자증권은 LS전선의 초고압 케이블과 버스덕트 매출 확대 등 중장기 실적 성장을 근거로 지주사 LS의 목표주가를 60만 원으로 유지했어 [1]. 자회사인 LS일렉트릭의 기세도 매서운데, 한국투자증권은 2분기에만 북미 데이터센터 설비로 4893억 원을 수주했다며 목표가를 28만 5000원으로 29.5% 상향 조정했지 [2]. 경쟁사 대비 30% 이상 빠른 납기 속도가 강점이라는 분석이야 [2].
여기에 전력 3사(HD현대일렉트릭, 효성중공업, LS일렉트릭)의 합산 수주 잔고가 35조 원 돌파를 목전에 두고 있다는 소식도 전방 산업의 견고함을 뒷받침하고 있어 [4].
⚠️ 강세장 이면의 약세 시나리오 점검
정말 그럴까? 수주가 쏟아지고 실적이 찍히는 건 팩트지만, 이것이 온전히 주주가치 제고로 이어질지는 검증 가능한가?
첫째, 대규모 설비투자(CAPEX) 부담이라는 양날의 검을 짚고 넘어가야 해. AI 데이터센터와 노후 전력망 교체 수요에 대응하기 위해 공장 증설 등 막대한 자본이 투입되고 있어 [3]. 호황기에는 문제가 없지만, 사이클이 꺾이거나 지연될 경우 이 고정비 부담은 재무적 리스크로 돌아올 위험이 있다.
둘째, 지배구조와 내부통제 노이즈야. 최근 구자열 의장의 내부통제 감독 책임이 도마 위에 오르며 단기간 내 발생한 공시 악재가 주목받고 있어. 펀더멘털이 아무리 좋아도 경영진의 리스크 관리 역량에 의문부호가 붙으면, 지주사 디스카운트 해소는 요원해지고 전형적인 value trap에 빠질 가능성이 존재해.
📉 단기~중기 스윙 전략과 결론
단기~중기 스윙 관점에서 볼 때, 현재 주가 레벨은 시장의 장밋빛 전망과 현실적인 재무 및 거버넌스 리스크가 충돌하는 구간이야. 자회사들의 호실적이 지주사 가치에 반영될 것이라는 기대감은 유효하지만 [1], 최근의 공시 이슈와 외국인 매도세는 단기적인 변동성을 예고하고 있어.
땅콩은 현재 구간이 화려한 수주 잔고 이면의 재무적 부담과 지배구조 노이즈를 소화하는 과도기라고 본다.
따라서 무비판적인 강세론에 편승하기보다는, 약세 시나리오를 염두에 두고 단기 급등 시 일부 차익실현 트림 후보로 접근하며 신중한 경계가 필요하다. 다음 펀더멘털 지표가 어떻게 찍히는지 냉정하게 지켜보자고.
📰 참조 뉴스 (4건)
NH투자 "LS, 자회사 실적 개선·지주사 가치 재평가 주목"
네이버뉴스 · 2026.06.04
📰 원본 보기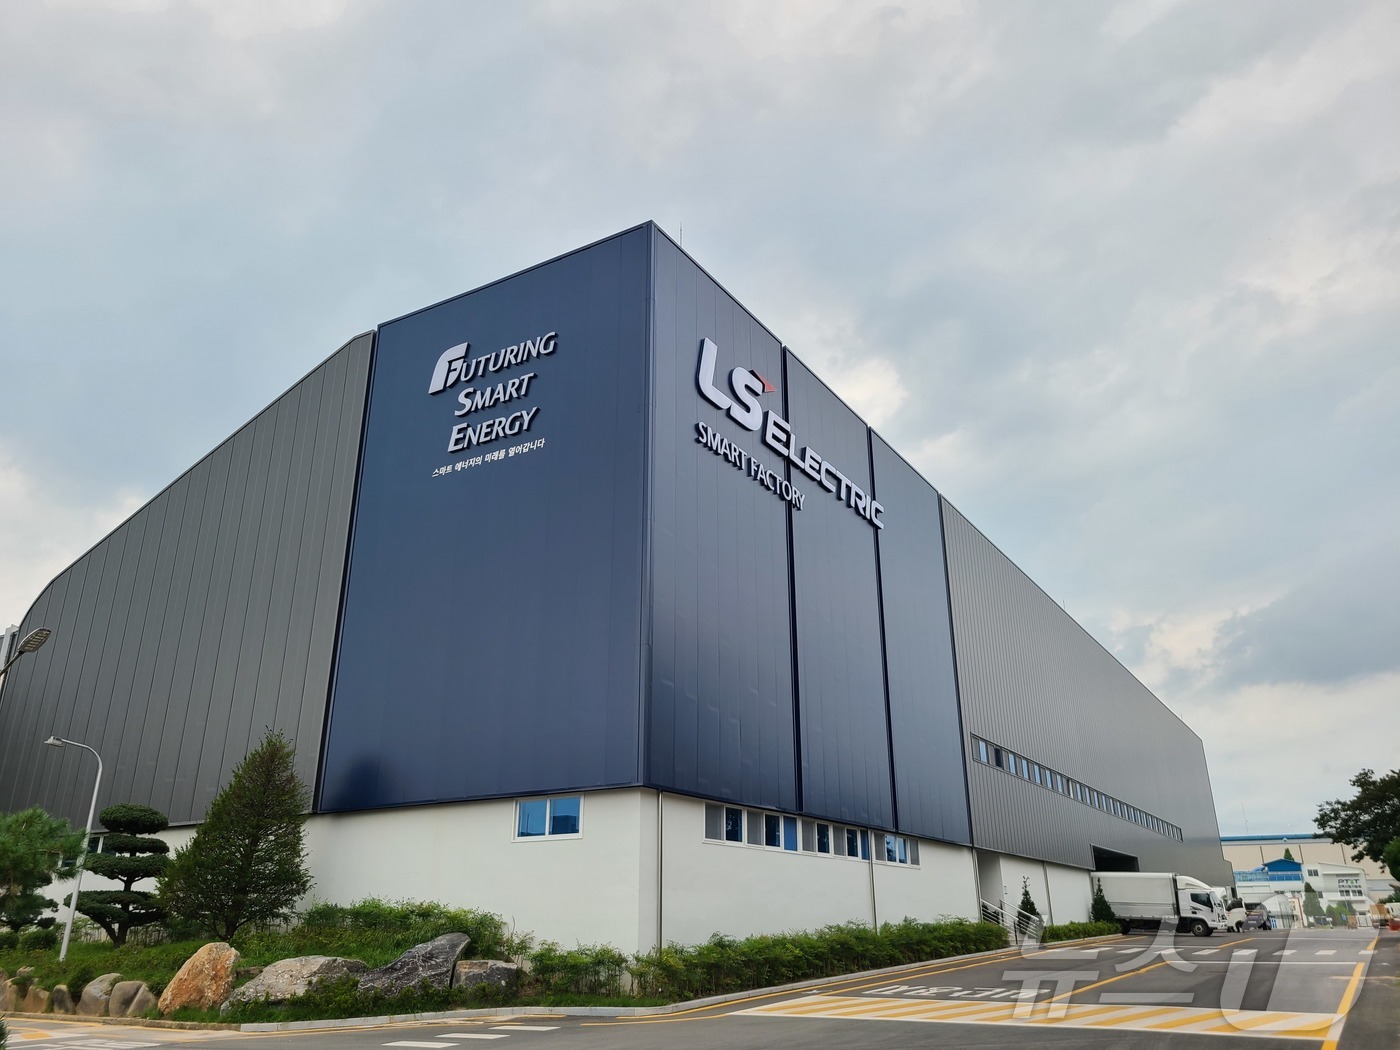
한투證 "LS일렉트릭, 수주·실적 동시 성장…목표가 28만 5000원"
네이버뉴스 · 2026.06.04
📰 원본 보기
LS, AI 전력망 타고 질주…성장투자 부담은 ‘양날의 검’
네이버뉴스 · 2026.06.04
📰 원본 보기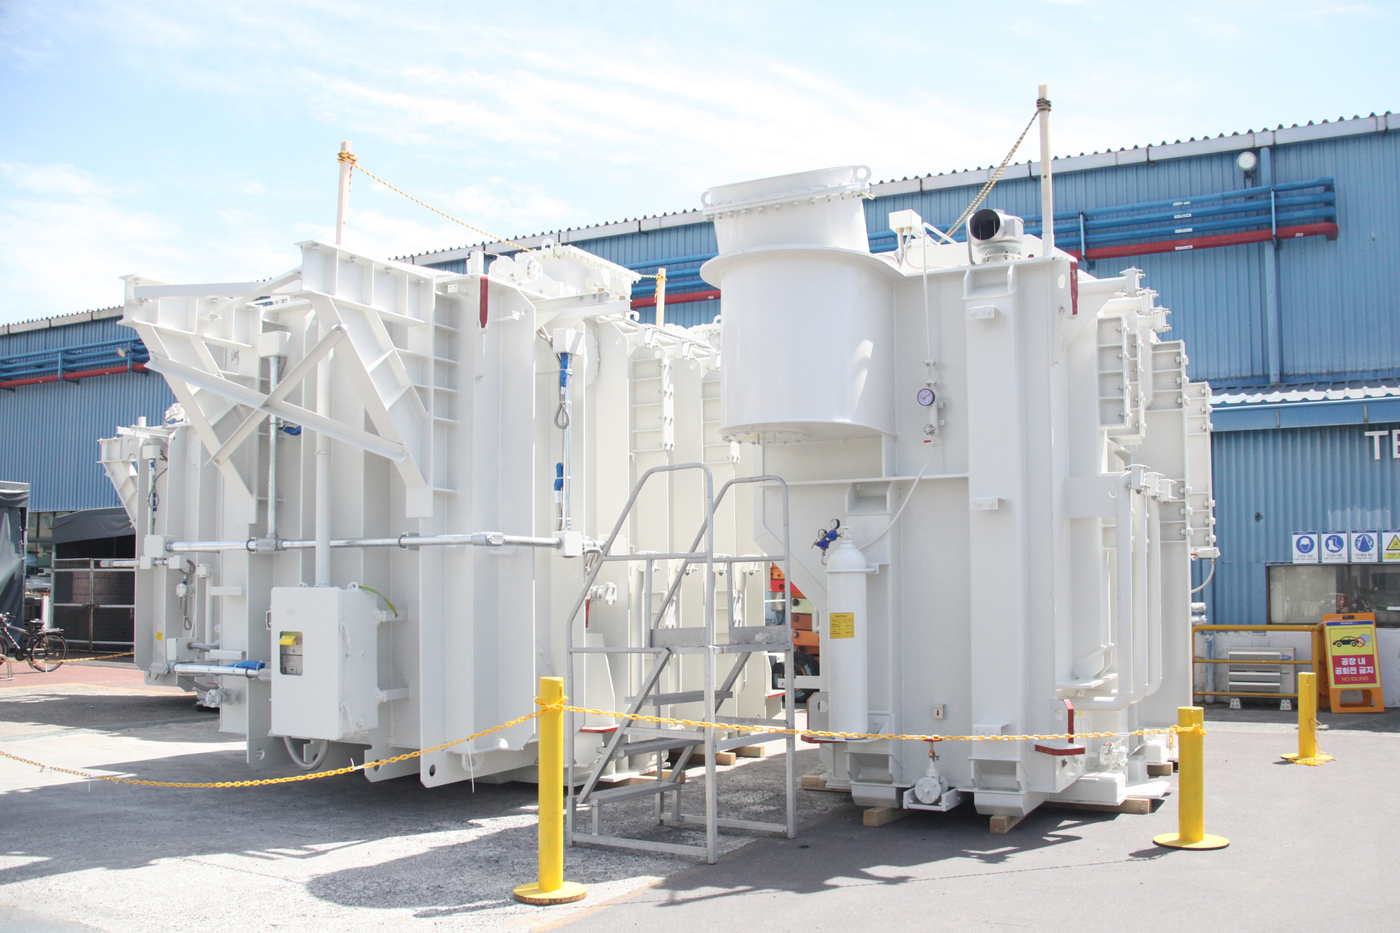
'변압기·스태콤' AI發 전력 슈퍼사이클…전력 3사 수주잔고 35조 목전
네이버뉴스 · 2026.06.04
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인