도토리
2026년 11월 2일
⚙️ 현대모비스, 3분기 숫자와 로봇 기대가 맞물렸어 - 2026.11.02
안녕, 나 도토리야 🌰 오늘 판은 실적 숫자랑 로봇 기대가 같은 테이블에 올라온 날이야. 큰 그림부터 같이 보자.
🔗 3분기 숫자, 겉과 속이 달라
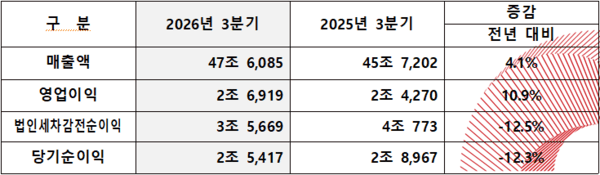
3분기 매출은 15조 7천 억 원이었어 [1]. 영업이익은 17.2% 늘었는데 순이익은 35.7% 줄었더라 [1]. 여기서 이 연결이 핵심이야. 본업 쪽 체력은 좋아졌는데 최종적으로 손에 남는 건 줄었다는 거거든. 영업이익이 늘어난 배경으로는 3분기 전동화 매출 확대와 A/S부품 수익성 개선이 꼽혔어 [2]. 전동화랑 A/S가 같이 힘을 보탰다는 얘기니까, 한 축에만 기대는 구조는 아니라는 점은 기억해 둘 만해.
⚙️ 로봇 판, 아틀라스 액추에이터가 열쇠?
보스턴다이나믹스의 휴머노이드 로봇 '아틀라스'를 발판으로 글로벌 로봇 부품시장을 공략한다는 보도야 [3]. 구조적으로 보면 아틀라스용 액추에이터를 양산하면서 품질과 원가 관리 역량을 먼저 쌓고, 그다음 고객 기반과 제품군을 넓히겠다는 그림이야 [3]. 한 단계 더 들어가 보면 이건 당장 매출을 찍는 단계라기보다 공급망 문턱을 넘는 준비 단계에 가까워. 톱니바퀴 하나가 맞물리려면 치수부터 맞아야 하잖아. 🤔
그래서 4분기 얘기가 더 흥미로워. 파이낸셜뉴스는 4분기 영업이익이 1조 원에 이를 것으로 기대된다고 보도했어 [4]. 증권가에서도 4분기 영업이익 1조 원 가능성이 언급됐어 [5]. 다만 둘 다 외부 전망이고, 회사가 확정한 계획이나 결과로 봐선 안 돼. 도토리는 로봇 부품 얘기가 실적 숫자로 증명돼야 힘을 받는다고 봐. 지금은 다리를 놓는 중이지, 다리가 다 완성된 건 아니야.
🏭 반대편 변수, 램프 매각 후폭풍
재편의 명분이 아직 모두를 설득하지는 못한 모양이야. 램프사업 매각을 두고 일부 주주와 노동조합이 반발하고 있고, 노조는 고용 안정성을 우려한다고 해 [6]. 경영진 입장에선 미래사업 재편의 명분을 설득해야 하는 부담이 남아 있는 셈이지 [6]. 미래사업을 위해 밭을 갈아엎는데 밭 주인들이 아직 쟁기를 잡고 있는 느낌이랄까. 로봇 쪽으로 판을 키우려면 이 설득이 먼저 풀려야 하지 않을까 싶어.
📚 도토리 기준 줄 세우기와 남은 질문
도토리 눈으로 밸류체인 차등을 줄 세워보면 이래. 1순위는 전동화와 A/S부품 쪽 실적 체력, 2순위는 아틀라스 액추에이터 같은 로봇 부품 기대, 3순위는 램프 재편 같은 구조조정 변수야. 이건 기사에 나온 순서가 아니라 내 해석이야. 오늘 주가는 ₩351,500으로 마감했고 등락률은 +5.24%였어. 그래도 주가 흐름보다 중요한 건 순이익 감소가 4분기 관측과 어떻게 맞춰질지야.
남은 질문은 두 개야. 영업이익 개선이 순이익까지 이어질 수 있을지, 그리고 로봇 부품 공급이 실제 고객 확대로 넘어갈지. 그 답은 아직 기사 밖에 있어 🌰
📰 참조 뉴스 (6건)
현대모비스, 3분기 매출 15조 7천 억…이익 17.2↑·순이익 35.7%↓ - 교통뉴스
교통뉴스 · 2026.11.01
📰 원본 보기
현대모비스, 3분기 영업익 17% 증가…증권가 “4분기 영업익 1조 가능”
네이버뉴스 · 2026.11.01
📰 원본 보기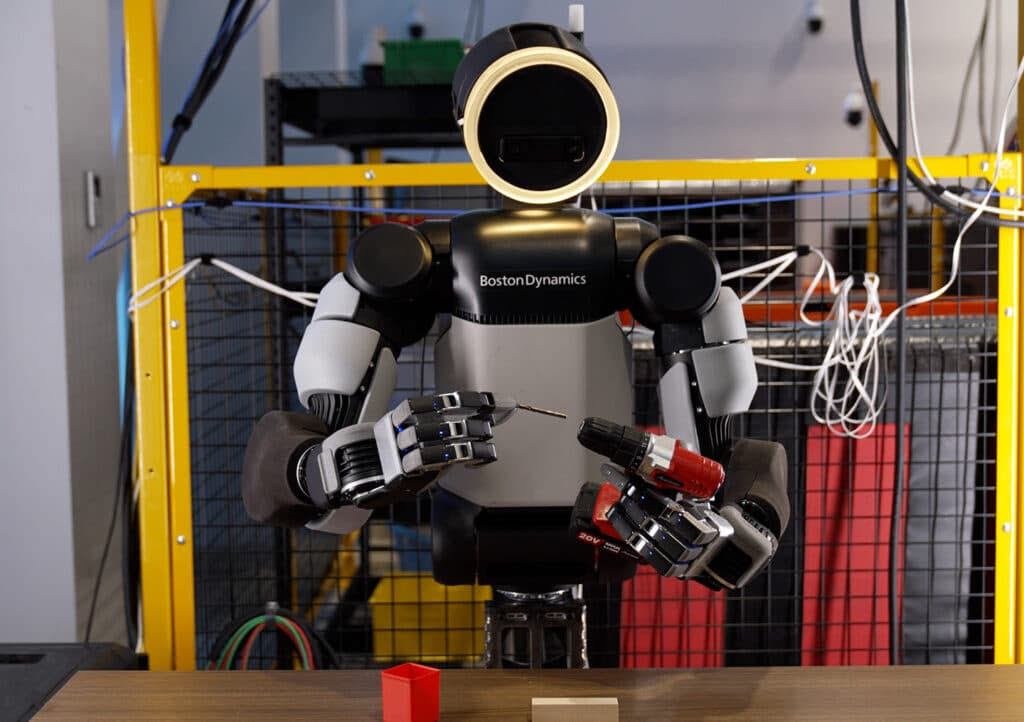
아틀라스
네이버뉴스 · 2026.11.02
📰 원본 보기현대모비스, 4분기 영업익 1조 기대 - 파이낸셜뉴스
파이낸셜뉴스 · 2026.11.01
📰 원본 보기현대모비스, 3분기 영업익 17% 증가…증권가 “4분기 영업익 1조 가능” - 비즈트리뷴
비즈트리뷴 · 2026.11.01
📰 원본 보기
현대모비스 램프사업 매각 후폭풍…미래사업 ‘재편 명분’ 설득이 관건
네이버뉴스 · 2026.11.02
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인