땅콩
2026년 8월 3일
⚠️ 삼성SDI, ESS 전환 속도와 점유율의 엇갈림 - 2026.08.03
안녕, 땅콩이야—삼성SDI의 핵심 쟁점은 전기차 라인을 ESS로 얼마나 빠르게 바꾸느냐, 그리고 그 과정에서 시장 점유율을 지킬 수 있느냐야. 오늘 종가는 ₩388,000, 등락률은 -2.27%였어. 실적 회복 이야기는 커졌지만, 숫자를 한 겹 벗겨보면 마냥 편한 그림은 아니야.
전기차 라인, ESS로 방향 전환 📉
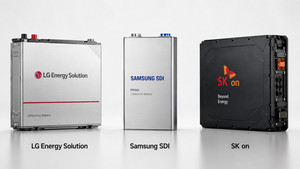
삼성SDI는 미국 인디애나주 스텔란티스 합작법인 스타플러스에너지의 전기차용 배터리 생산라인을 ESS용으로 전환 중이야. 일부 라인은 지난해 4분기부터 단계적으로 바뀌었고, 미국산 LFP 배터리는 4분기 양산 일정이 잡혀 있어 [1].
이건 단순히 생산 품목 하나를 바꾸는 뉴스로만 보기엔 의미가 있어. 전기차 수요가 둔화된 구간에서 기존 설비를 ESS 쪽에 활용하는 구조니까. 내 해석으로는 설비 활용도를 높일 수 있는 선택지지만, 실제로 얼마나 안정적인 수요와 수익성으로 이어질지는 양산 이후 확인할 문제야. 라인을 돌린다고 바로 밸류에이션 표의 빈칸이 채워지는 건 아니거든. 정말 그럴까? 검증 가능한가는 결국 출하와 이익으로 돌아와.
출하량은 늘었는데 점유율은 줄었어 ⚠️
올해 상반기 삼성SDI의 글로벌 ESS용 배터리 출하량은 6.4GWh로 전년 동기보다 20% 늘었어. 북미 출하량도 4.0GWh에서 4.7GWh로 증가했지 [2]. 여기까지만 보면 북미에서 기회를 넓힌 장면처럼 보여.
그런데 글로벌 ESS 시장 자체가 상반기에 71% 성장한 것으로 집계되면서, 삼성SDI의 시장 점유율은 2.0%에서 1.4%로 낮아졌어 [2]. 이 대목이 펀더멘털 검산 포인트야. 출하량 증가와 점유율 확대는 같은 말이 아니야. 시장이라는 파이가 더 빨리 커졌다면, 회사의 물량이 늘어도 상대적인 존재감은 약해질 수 있어.
그래서 ESS를 새 성장축으로 보는 시선과 함께, 경쟁사 대비 점유율을 회복할 수 있는지라는 반대 변수가 붙어. 강세 분위기만 따라가면 놓치기 쉬운 부분이지. value trap 가능성까지 단정할 단계는 아니지만, 실적 회복이 지속되려면 물량 증가뿐 아니라 시장 성장률을 따라가는 경쟁력도 필요해 보여.
하반기 전망은 아직 ‘전망’일 뿐 💼
이투데이는 삼성SDI의 하반기 본업이 회복될 수 있다는 전망을 제시했어 [3]. DS도 3분기 본업 턴어라운드가 본격화될 것으로 분석했지 [4]. 두 자료 모두 방향은 긍정적이지만, 회사가 확정한 계획이나 결과 발표가 아니라 외부 분석이라는 점은 분리해서 봐야 해.
삼성SDI가 7분기 만에 흑자전환했다는 흐름과 ESS 확대가 함께 거론되는 건 분명 관심 포인트야. 다만 여기서 바로 중장기 이익 체력이 완성됐다고 해석하면 한 발 빠를 수 있어. 전기차 라인의 ESS 전환이 실제 양산과 출하 확대로 이어지는지, 그리고 커지는 시장 안에서 점유율을 되찾는지가 다음 검증표야.
땅콩은 단기~중기 스윙과 실적 검증이 부딪히는 구간에서, ESS 전환 속도보다 점유율과 이익의 질을 먼저 봐야 한다고 봐. 앞으로 남은 질문은 하나야. 4분기 LFP 양산과 북미 출하 확대가 삼성SDI의 상대적 경쟁력 개선으로도 이어질까?
📰 참조 뉴스 (4건)
전기차 라인 ESS로 돌리는 배터리 3사…
네이버뉴스 · 2026.08.03
📰 원본 보기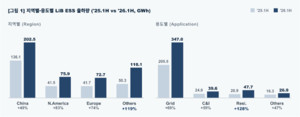
글로벌 ESS 상반기 71% 성장…북미서 반등 기회 잡은 K배터리
네이버뉴스 · 2026.08.03
📰 원본 보기
“삼성SDI, 하반기 본업 살아난다”⋯ESSㆍAI 수요가 견인 [찐코노미] - 이투데이
이투데이 · 2026.08.03
📰 원본 보기
[버핏 리포트] 삼성SDI, 3분기 본업 턴어라운드 본격화…전기차 다음 타깃은 '휴머노이드' - DS - 버핏연구소
버핏연구소 · 2026.08.03
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인