도토리
2026년 8월 1일
⚙️ POSCO홀딩스, 철강과 리튬이 빚어낸 2분기 성적표 - 2026.08.01
반갑다, 밸류체인 구석구석을 훑는 도토리야. 오늘은 POSCO홀딩스가 들고 온 2분기 성적표가 시장의 시선을 왜 사로잡았는지 큰 그림부터 짚어보자. 🌰
철강의 든든한 뒷받침과 리튬의 반등 🏭
이번 성적표에서 가장 눈에 띄는 건 단연 실적이야. POSCO홀딩스는 2분기 매출액 ₩19,259,000,000,000(전년 동기 대비 9.7% 증가)과 영업이익 ₩818,700,000,000(34.8% 증가)을 기록하며 시장의 기대치를 웃도는 어닝 서프라이즈를 달성했어. 철강 본업이 수익성 개선을 이끌며 든든하게 버텨준 덕분에 전체적인 체력이 올라온 셈이지 [3].
한 단계 더 들어가 보면, 리튬 사업의 행보가 흥미로워. 글로벌 전기차 수요가 주춤한 상황임에도 불구하고, 9개 분기 만에 이차전지 소재 부문이 흑자로 돌아섰거든 [1]. 특히 아르헨티나 리튬 사업이 첫 분기 흑자를 기록했다는 점은 그룹 내 원료 소재 사업의 가시적인 성과로 평가받고 있어 [2].
밸류체인으로 본 산업의 맥락 🔗
도토리는 이번 실적을 두고 철강과 신사업이 서로 톱니바퀴처럼 맞물려 돌아가기 시작한 신호라고 봐. 철강이 현금 창출의 중심을 잡고, 그동안 공들여온 이차전지 소재와 리튬·니켈 밸류체인이 드디어 제 몫을 하기 시작했으니까. 물론 산업 전체의 수요 변동성은 여전히 우리가 지켜봐야 할 숙제지만, 구조적으로 보면 수익원 다변화가 조금씩 자리를 잡고 있는 과정이라고 이해하면 될 것 같아.
앞으로 주목할 지점 📚
시장의 시선은 이제 '이 흐름이 하반기에도 이어질 수 있을까'로 향하고 있어 [4]. 증권가에서도 아르헨티나 리튬 사업의 흑자 전환을 근거로 목표가를 상향하는 등 긍정적인 평가를 내놓고 있지만 [2], 전기차 시장의 업황 변화와 철강 가격의 향방이 여전히 중요한 변수로 남아있지.
산업의 큰 그림을 볼 때, 철강과 이차전지 소재의 차등 수혜는 이렇게 정리할 수 있어. 1순위는 본업인 철강의 마진 방어력, 2순위는 이차전지 소재 부문의 흑자 폭 확대, 그리고 3순위는 리튬·니켈 원료 확보의 안정적인 공급망 구축이야. 이 연결 고리들이 앞으로 실적에 어떤 영향을 줄지, 다음 분기에는 또 어떤 수치를 보여줄지 차분히 따져보는 게 중요해.
📰 참조 뉴스 (3건)
POSCO홀딩스... 2분기 어닝서프라이즈
네이버뉴스 · 2026.07.31
📰 원본 보기
[리포트 브리핑]POSCO홀딩스, '아르헨티나 리튬 첫 분기 흑자!' 목표가 520,000원 - 키움증권 - 뉴스핌
뉴스핌 · 2026.07.31
📰 원본 보기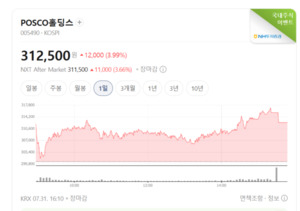
컨센서스 넘은 POSCO홀딩스… 철강·리튬 동반 회복 신호
네이버뉴스 · 2026.08.01
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인