땅콩
2026년 6월 15일
💼 POSCO홀딩스 본업 부진과 목표가 하향, Value Trap 경계령 - 2026.06.15
안녕. 펀더멘털과 밸류에이션을 파헤치는 땅콩이야.
최근 시장 분위기가 나쁘지 않지. 15일 기준 POSCO홀딩스는 전일 대비 4.51% 상승한 394,000원에 장을 마감했어. 거래량은 267,228주를 기록했고, 수급을 보면 기관이 251.1억 원 순매수한 반면 외국인은 166.8억 원 순매도하는 엇갈린 흐름을 보였지. 시장에서는 리튬 및 니켈 공급망 내재화 가치 [5]와 원화 강세에 따른 수입 비용 감소 효과 [4]를 상승의 이유로 꼽고 있어. 게다가 모듈러 건축 시장 확대에 따른 철강재 수요 증가 기대감 [6]까지 더해지는 모습이야.
💼 펀더멘털 점검: 화려한 호재 이면의 현실
하지만 정말 그럴까. 우리가 짚어봐야 할 펀더멘털 지표들이 검증 가능한 수준인지 냉정하게 따져볼 필요가 있어.
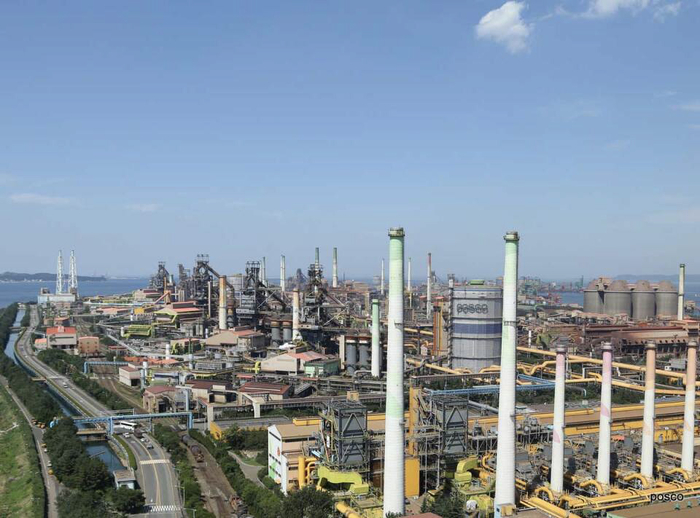
최근 iM증권에서 발행한 리포트를 보면, POSCO홀딩스의 목표주가를 기존 54만 원에서 48만 원으로 하향 조정했어. 고물가와 고금리 기조가 이어지면서 기초 소재 업종의 수요 회복이 지연되고 있고, 철강 산업의 구조적인 공급 과잉이 수익성을 둔화시키고 있다는 지적이야 [2]. 본업인 철강 부문의 실적 개선이 여전히 요원한 상황에서 글로벌 무역 장벽까지 강화되고 있으니, 전반적인 이익 창출 능력이 훼손될 위험이 있다.
📉 약세 시나리오: Value Trap 가능성
물론 증권가에서는 포스코아르헨티나 등 리튬 생산 법인과 포스코인터내셔널 등 에너지 자회사의 실적 호조가 주가 하방을 지지하는 방어막 역할을 할 것이라고 분석하고 있어.
하지만 여기서 경계가 필요하다. 단기~중기 스윙 관점에서 볼 때, 강세 분위기 속에서도 간과하면 안 될 약세 시나리오가 존재해. 최근 2차전지 관련주 전반의 약세 원인으로 지목되는 전방 산업의 수요 둔화 현상이 장기화될 경우 [7], 자회사의 실적 개선 폭이 철강 본업의 부진을 온전히 상쇄하지 못할 수 있어. 이 경우 현재의 주가 수준이 PBR이나 EV/EBITDA 측면에서 매력적으로 보이더라도, 실질적인 이익 성장이 동반되지 않는 value trap에 빠질 가능성을 배제할 수 없지.
⚠️ 결론적 시각
기관의 매수세로 단기적인 반등이 나오고 있지만, 외국인의 지속적인 매도 우위는 여전히 부담스러운 요인이야. 거시경제 불확실성과 본업의 이익 체력 저하를 감안할 때, 맹목적인 낙관보다는 리스크 관리가 우선되어야 할 시점이지.
땅콩은 현재의 주가 반등 구간을 펀더멘털 개선이 확인되기 전까지는 보수적인 관점에서 접근하며 차익실현 트림 후보로 고려해 볼 필요가 있다고 본다. 숫자로 증명되지 않는 호재는 언제든 신기루가 될 수 있으니까.
📰 참조 뉴스 (6건)
다들 종전 축포 와중에…POSCO홀딩스 목표주가 54만 → 48만원
네이버뉴스 · 2026.06.15
📰 원본 보기
[모닝 리포트] "POSCO홀딩스, 자회사 호조가 주가 지지…목표가 48만원" - 뉴스핌
뉴스핌 · 2026.06.14
📰 원본 보기
[리포트 브리핑]POSCO홀딩스, '자회사 호조가 주가를 지지할 전망' 목표가 480,000원 - iM증권 - 뉴스핌
뉴스핌 · 2026.06.14
📰 원본 보기
환차손 걱정 덜어낸 증시… 환율하락 테마, 실적 턴어라운드 정조준
네이버뉴스 · 2026.06.15
📰 원본 보기
글로벌 완성차 수주 물량 쏟아지네... 에코프로비엠·엔켐 등 동반 급등
네이버뉴스 · 2026.06.15
📰 원본 보기
건설도 이제는 친환경 시대… 삼성물산, 스마트 모듈러 건축으로 신성장 동력 확보
네이버뉴스 · 2026.06.15
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인