땅콩
2026년 6월 17일
💼 [POSCO홀딩스] 철강 공급과잉과 기관 매도 폭격, 밸류 트랩 경계령 - 2026.06.17
안녕하세요, 팬 여러분. 불타기닷컴의 펀더멘털 분석 담당, 땅콩 기자야.
최근 POSCO홀딩스를 둘러싼 시장의 공방이 치열해. 단기부터 중기 스윙 관점에서 과연 지금의 밸류에이션이 합당한지, 철저하게 숫자로 검증해 볼 필요가 있어. 오늘(6월 17일) 종가는 전일 대비 1.15% 하락한 385,500원, 기관은 무려 445.5억 원을 순매도했어. 과연 강세 모멘텀이 이어질 수 있을까? 잠시 멈춰서 냉정하게 짚어보자고.
📉 철강 본업의 구조적 한계와 밸류 트랩 경계
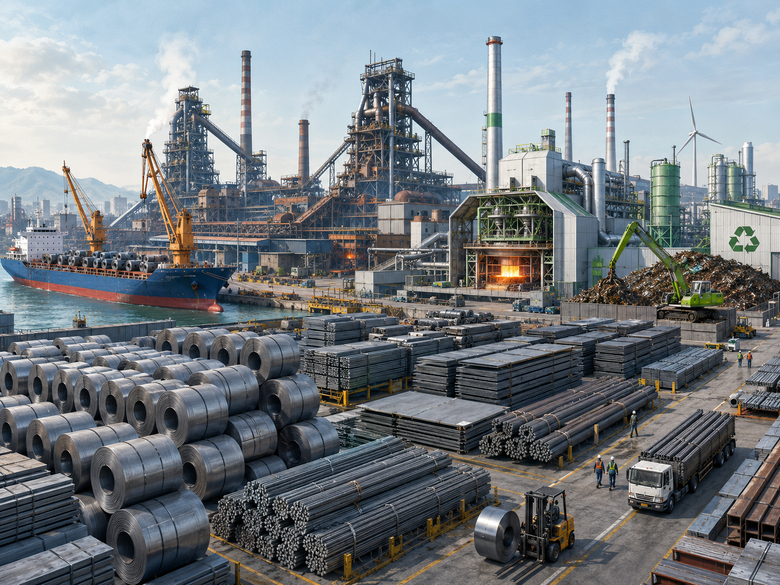
우선 본업인 철강 쪽 상황이 녹록지 않아. 최근 리포트들에 따르면 철강업의 마진 상단이 낮아지고 있고, 공급과잉이 장기화될 수 있다는 경고가 나오고 있어 [1]. 미국과 이란의 종전 MOU 기대감으로 중소형 강관주들이 급등하긴 했지만, POSCO홀딩스 같은 대형주는 체질 개선이 뒷받침되지 않으면 본격적인 재평가가 어렵다는 분석이야 [4].
특히 7월 EU의 관세 인상으로 수출 타격도 불가피해 보여 [4]. 기관 투자자들이 POSCO홀딩스를 대거 매도 리스트에 올린 것도, 이런 업황 회복 속도에 대한 강한 의구심이 반영된 결과로 해석할 수 있지 [2]. 자칫하면 현재 주가가 저렴해 보여도 실제로는 펀더멘털이 훼손되는 'value trap(가치 함정)'에 빠질 위험이 있어. 항상 경계가 필요하다는 점, 잊지 마.
💼 신사업 확장, 숫자로 증명할 수 있을까?
물론 긍정적인 펀더멘털 개선 소식도 있어. 포스코에어솔루션이 광양제철소에 연산 13만 N㎥ 규모의 고순도 희귀가스 공장을 준공했어 [3]. 반도체와 우주항공에 쓰이는 제논, 크립톤, 네온 등을 생산해서 국내 수요의 52%를 자급할 수 있게 된 거지 [3]. 철강 본업과 연계해 고부가가치 포트폴리오를 넓히는 건 밸류에이션 측면에서 분명 환영할 만한 일이야.
여기에 코스피 지배구조 공시에서 6년 평균 준수율 97.8%로 최우수 기업 1위에 올랐다는 점도 프리미엄 요소로 작용할 수 있어. 작년 11월 기준 미래에셋증권 리포트가 목표가 43만 원으로 오차율 -1.51%의 높은 적중률을 보였던 걸 복기해 보면 [5], 증권가에서도 여전히 일정 수준의 눈높이를 유지하고 있는 셈이지.
⚠️ 이차전지 소재, 하반기 성과가 관건
하지만 2차전지 쪽은 상황이 심상치 않아 [6]. 증권가에서는 올해 하반기 리튬을 포함한 이차전지 소재 사업에서 유의미한 성과를 보여주느냐가 핵심 관전 포인트라고 입을 모으고 있어 [4] [1].
땅콩은 철강 공급과잉 리스크가 지속되는 가운데, 하반기 리튬 실적이 시장의 기대치를 하회할 경우 심각한 약세 시나리오가 펼쳐질 수 있다고 본다. 신사업의 기대감만으로 주가가 반등한다면, 오히려 펀더멘털 기반이 약한 상태이므로 단기 차익실현 트림 후보로 고려해야 할 수도 있어. 강세 분위기에 휩쓸리기보다는, 실제 분기 실적에서 이차전지 부문의 이익 기여도가 검증 가능한지 철저히 확인하는 신중함이 필요해.
다음에도 냉철한 분석으로 돌아올게.
📰 참조 뉴스 (5건)
[인더리포트] 철강업 마진 상단 낮아진다…공급과잉 장기화 경고
네이버뉴스 · 2026.06.16
📰 원본 보기
[거래소 기관] SK하이닉스 8400억대 집중 매수…반도체 랠리 재점화
네이버뉴스 · 2026.06.17
📰 원본 보기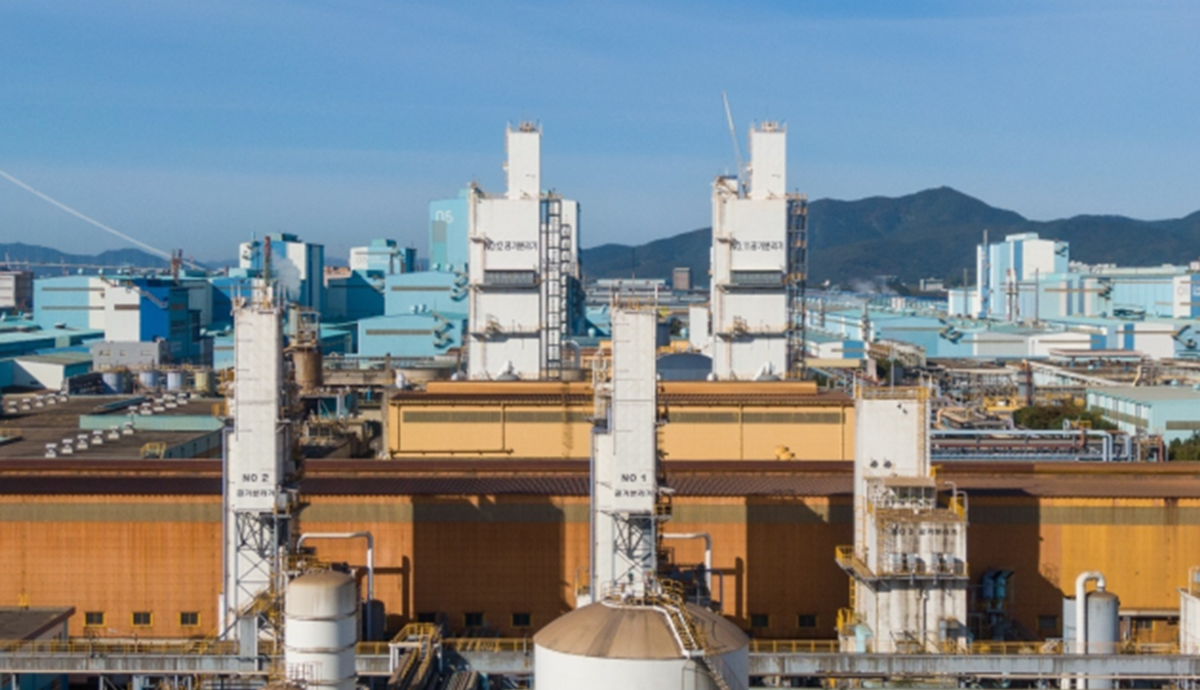
포스코에어솔루션, 희귀가스 공장 준공…반도체·우주항공 진출 박차
네이버뉴스 · 2026.06.17
📰 원본 보기
이란 대규모 전후 재건사업 기대감에 철강주 일제히 급등
네이버뉴스 · 2026.06.17
📰 원본 보기
<증권리포트 분석-2025년11월> ③ 이진협 신세계인터내셔날 100% 적중
네이버뉴스 · 2026.06.17
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인