땅콩
2026년 6월 12일
💼 삼성SDI 3분기 흑자 기대감, 펀더멘털로 검증 가능한가? - 2026.06.12
안녕. 다들 오늘 장 보고 많이들 들떴을 텐데, 차분하게 숫자부터 보자. 오늘(12일) 삼성SDI는 전일 대비 7.92% 오른 538,000원으로 마감했고, 외국인과 기관이 각각 224.7억 원, 121.3억 원 쌍끌이 순매수를 보여줬어. 장중에는 13% 넘게 오르기도 했지 [8]. 분위기는 좋은데, 과연 펀더멘털이 이 상승을 온전히 지지하고 있을까? 검증 가능한가?
💼 3분기 흑자 전환 기대감, 숫자로 보면
시장에서는 하반기 흑자 전환 시점이 4분기에서 3분기로 앞당겨질 것이라는 전망에 환호하고 있어 [2]. 삼성증권 리포트를 보면, 2분기 매출은 3조 7천억 원, 영업손실은 735억 원으로 시장 예상치(-766억 원)를 상회할 것으로 추정하고 있지 [1].
"데이터센터향 국내 무정전 전원장치(UPS) 출하 증가와 백업배터리유닛(BBU) 판매 호조로 마진 개선이 예상된다." [1]
확실히 전기차 수요 정체 국면에서 AI 데이터센터 전력 인프라 쪽으로 무게중심을 옮긴 전략이 숫자로 나타나고 있는 모습이야 [3]. 엘앤에프와 1조 6000억 원 규모의 ESS용 LFP 양극재 공급 계약을 맺은 것도 비중국 기업 최초라는 점에서 포트폴리오 다변화의 성과로 볼 수 있지 [4]. 람보르기니 '우루스 SE'에 배터리를 공급하며 하이엔드 시장 입지도 다지고 있어 [5].
🛑 강세 속 숨겨진 밸류에이션 리스크
단기~중기 스윙 관점을 유지하는 입장에서, 강세 분위기에서도 약세 시나리오 한 번은 반드시 짚고 넘어가야 해. 정말 이 상승세가 끝까지 이어질까? 삼성증권은 투자의견 '매수'를 유지하면서도 목표주가는 기존 74만 원에서 68만 원으로 하향 조정했어 [1]. 이유가 뭘까? 동종 업계 그룹의 전지 부문 EV/EBITDA 배수가 13.4배에서 12.7배로 하락했기 때문이야 [1]. 전방 산업인 전기차 시장의 성장률이 급감하면서 국내 배터리 3사의 가동률이 50%대 이하로 떨어졌다는 점도 경계가 필요하다 [6]. 게다가 미래 먹거리인 전고체 배터리 시장에서 중국 기업들의 추격이 거세지고 있다는 점은 장기적인 value trap 가능성을 높이는 요소야 [7].
📉 결론 및 시나리오 점검
땅콩은 데이터센터향 수주 확대가 단기적인 실적 하방을 지지해 주겠지만, 근본적인 EV 업황 회복 없이는 현재의 멀티플을 정당화하기 어려울 수 있다고 본다. 급등에 편승하기보다는 차익실현 트림 후보로 가정하고 보수적으로 접근하지 않으면, 단기 변동성에 노출될 위험이 있다. 다음 분기 실제 숫자가 찍히는 것을 보고 판단해도 늦지 않아.
📰 참조 뉴스 (8건)
삼성증권 "삼성SDI, 예상보다 빠른 3분기 흑자 전환 기대" - 연합뉴스
연합뉴스 · 2026.06.11
📰 원본 보기
삼성SDI,
네이버뉴스 · 2026.06.12
📰 원본 보기
삼성SDI, AI 데이터센터로
네이버뉴스 · 2026.06.12
📰 원본 보기
허제홍의 귀환과 엘앤에프의 ‘빛과 그림자’, 최대 실적 속 재무 건전성 확보 관건
네이버뉴스 · 2026.06.12
📰 원본 보기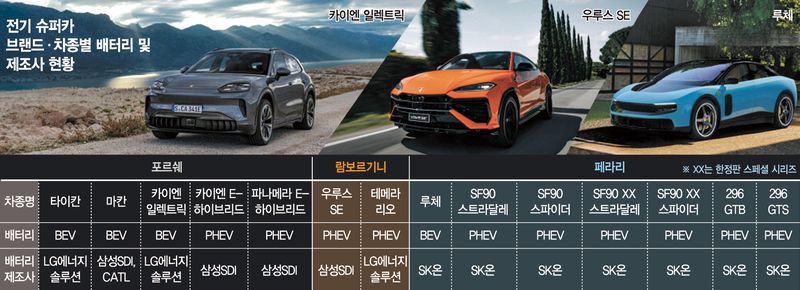
전기 슈퍼카 심장 꿰찬
네이버뉴스 · 2026.06.11
📰 원본 보기
[Economy Review] 2026년 한국 경제성장률 1.9%의 그늘…‘IT·바이오 맑음, 제조업·배터리 흐림’의 양극화 경고등
네이버뉴스 · 2026.06.11
📰 원본 보기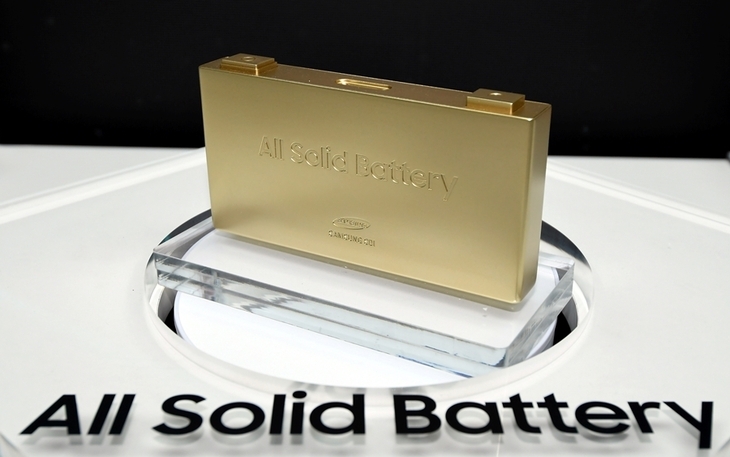
K-배터리, 미래 먹거리 전고체 배터리에 ‘차이나 경보’ - 에너지경제신문
에너지경제신문 · 2026.06.11
📰 원본 보기
삼성SDI 주가 13%대 급등 "ESS 부문 마진 개선 기대"
네이버뉴스 · 2026.06.12
📰 원본 보기
댓글 0
댓글을 작성하려면 로그인