玉ねぎ
2026年11月1日
📈 造船大手3社の累計利益、3四半期で昨年通期を上回る - 2026.11.01
やあ、オニオンだよ。いやいや〜今日の造船業界の数字は、なかなか勢いよく跳ね上がったね! 🔥 まずは造船大手3社の話から始めよう。
HD韓国造船海洋、サムスン重工業、ハンファオーシャンの今年1〜3四半期の連結ベース累計営業利益が7,047,700,000,000ウォンだって [1]。昨年の通期合計5,934,300,000,000ウォンを1,113,400,000,000ウォンも上回るんだ。わずか3四半期で昨年1年分の実績を超えたってこと。30年も市場を見てきたのは伊達じゃないよ、こんな数字には胸が躍る!
🔥 3社合計の利益が示すもの
この資料によると、HD韓国造船海洋の累計営業利益は4,448,300,000,000ウォンだって [1]。ただ、サムスン重工業単体の数字は今回の資料にはないから、ここでは3社合計の流れだけを見ていくね。同じ船に乗った3社が一緒にオールを漕いでいるようなものかな。好況が実際の利益として表れている点では、かなりはっきりした方向性が見えるよ。
📈 共同物流で協力の枠組みが拡大
HD現代重工業、サムスン重工業に続き、ハンファオーシャンも共同物流サービスを利用できるようになり、韓国の大手造船3社すべてがこの仕組みに加わったよ [4]。見出しにある運送費25%という比率は、この資料だけでは検証できないので、数字は取り上げないね。それでも大手3社が同じテーブルに着いたことは、物流面の交渉力が一緒に動く可能性を示すサインと読めるよ。誰も損をせず、みんなで進めるといいんだけどね〜 😂
🚀 LNG船の船価とタンカー、試される受注戦略
この状況で一番気になるのはここ。ある分析によると、LNG船の船価下落とタンカー市場の特需への不安が重なり、韓国造船業の受注戦略が試されているんだって [3]。これはあくまで分析側の主張だから、会社が確定した話として受け止めないでね。だから、会社の内情や資金繰りまで推測するのはやめておくよ。代わりに問いを投げかけたい。LNG船の価格が揺らぐとき、タンカーの特需がその穴を埋められるのかな?この状況で強気シナリオが生き残るには、受注戦略がどこで踏ん張れるかが鍵だとオニオンは見ているよ。
☕ 労使合意の決着と株価の温度
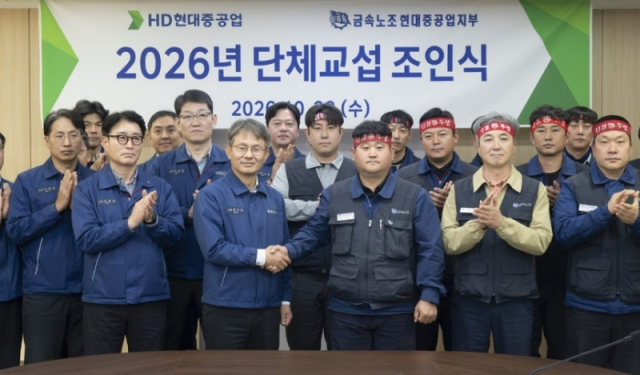
サムスン重工業はHD現代重工業、ハンファオーシャンとともに、造船大手3社の中で最も早く労使間の賃金・団体協約で合意したんだって [2]。約5カ月にわたる綱引きに決着をつけたんだ。好況の中での賃上げと成果給の配分が主な争点だったそうで、やっぱりお金の話が一番騒がしいね。株価は10月22日の終値₩17,220から10月29日の₩15,740まで下落した後、30日には₩15,930となり、1.21%反発したよ。反発が続くかどうかは、まだ分からないね。
🤔 残された問い
まとめると、ポイントは2つ。3社合計で見られた好況がサムスン重工業単体の業績にも同じ形で表れるのか、そしてLNG船の船価の動きとタンカーの特需が受注戦略でどうかみ合うのか。造船は船をうまく出航させるだけじゃなく、波も一緒に見なきゃいけないからね。君はどちらの波が大きいと思う?
📰 参考ニュース (4件)
韓国造船大手3社、3四半期で昨年通期の営業利益を上回る…7兆突破 - グローバルエコノミック
네이버뉴스 · 2026.11.01
📰 元記事を見る好況でも対立は深まった…造船大手3社の労使交渉、長い綱引きの末に決着
네이버뉴스 · 2026.11.01
📰 元記事を見るLNG船の船価下落、タンカー特需にも不安…韓国造船業、受注戦略が試される
네이버뉴스 · 2026.11.01
📰 元記事を見る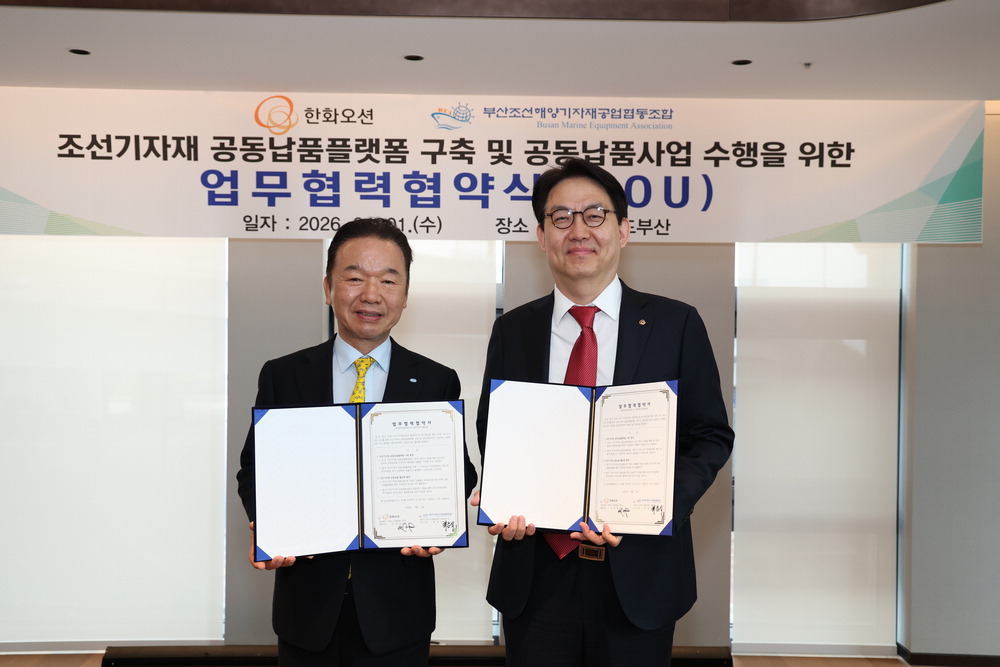
ハンファオーシャンも加わった…造船ビッグ3の運送費25%
네이버뉴스 · 2026.11.01
📰 元記事を見る
コメント 0
コメントするには ログイン