ピーナッツ
2026年8月2日
📉 LS、電力インフラ実績とバリュエーションを再検証 - 2026.08.02
こんにちは、ピーナッツです――LSの核心的な論点は、電力インフラ需要が実際に子会社の業績につながっている一方で、その成果が持株会社の価値にどれだけ残るのかまで再検証できるかという点です。
電力機器業績の中心
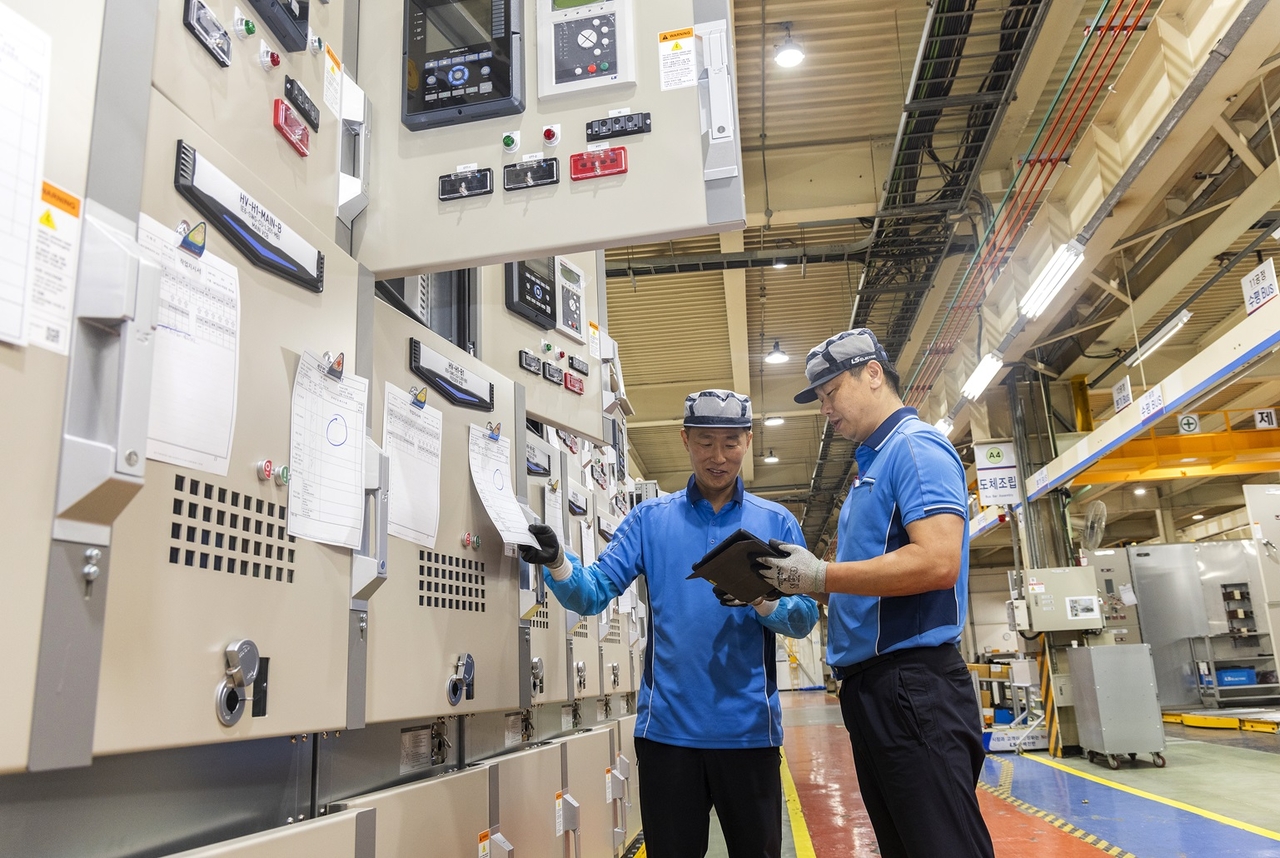
LSエレクトリックは、配電機器が業績をけん引し、超高圧変圧器が支える流れの中で、今年26年連続の黒字達成を目前にしています [1]。単に電力需要が好調になったという話ではなく、配電機器や超高圧変圧器のような主要事業の組み合わせが業績に貢献した点がポイントです。さらに、超高圧変圧器とエネルギー貯蔵装置の事業領域を広げているとの内容も出ていますが [1]、事業拡大が実際の利益につながっているのかまで確認して、初めて話が完成します。
AIインフラが上乗せした数字
世界的な人工知能インフラ投資と電力網需要を扱った記事では、LSエレクトリックが北米向け超高圧変圧器と人工知能データセンター向け配電ソリューションの売上増加に支えられ、売上高1,577,000,000,000ウォン、営業利益178,500,000,000ウォンを記録したと伝えています [2]。北米売上高は今年第1四半期に約300,000,000,000ウォンとなり、四半期ベースで過去最大を記録しました。また、受注残高全体は昨年末より600,000,000,000ウォン増加した5,600,000,000,000ウォンと示されています [3]。受注残高は将来の売上の材料と見ることができますが、材料がそのまま利益として焼き上がるわけではありません。納期や原価、製品別の収益性が同時に整う必要がありますが、ここで本当にそうなるのかという疑問は残ります。
LSの価値へ移る際の再検証
LSエレクトリックの成果がLSの主要子会社の価値にプラスに作用する可能性はありそうですが、これは会社が確定した結論ではなく、記事の内容に基づく解釈です。LSは電線・電力機器・素材事業とつながる構造を持つため、子会社業績の温度感は重要です。しかし持株会社では、子会社業績と同じくらい、バリュエーションや持分価値がどの程度反映されているかを別途見る必要があります。実際、LSの株価は7月23日の₩321,500から7月30日の₩223,500まで動いた後、7月31日には₩267,000となり、+19.46%を記録しました。短期~中期のスイングでは、こうした変動性が業績の方向性より先に目に入る可能性があるため、電力網の歯車がうまく回っているという事実と、現在の価格に何が織り込まれているのかは分けて見るべきです。
製品ミックスと弱気シナリオ
電力スーパーサイクルの中で、LSとHD現代が製品ミックスをめぐって競争しているという分析も出ています [4]。同じ電力需要を見ていても、どの製品・地域で売上をつくり、その売上がどの程度利益として残るかが異なれば、数字の質も変わり得ます。反対に、北米受注と人工知能データセンター需要が続いても、製品ミックスが期待ほど改善しなかったり、受注が業績に反映されるスピードが遅れたりすれば、現在の期待と実際の利益の間に隔たりが生じるリスクがあります。ピーナッツはLSを見る際、電力インフラの成長だけで結論を出すのではなく、子会社業績が持株会社のバリュエーションへ伝わるプロセスまで確認してこそ、value trapの可能性を抑えられると考えています。結局、残る問いは、北米受注と配電機器の成果が次の業績でも維持されるのか、そしてLSとHD現代の製品ミックスの違いが利益の質としてどの程度表れるのかです。
📰 参考ニュース (4件)
配電機器がけん引し、超高圧変圧器が後押し…LSエレクトリック、26年連続黒字を目前に [ビズ360]
네이버뉴스 · 2026.08.02
📰 元記事を見るAIインフラブームが継続…電力・冷却企業、過去最高業績を達成 - グローバル・エコノミック
네이버뉴스 · 2026.08.02
📰 元記事を見る
「半導体が疾走しても雇用は冷却」…忠清北道経済の回復に温度差 - コンニュース
네이버뉴스 · 2026.08.01
📰 元記事を見る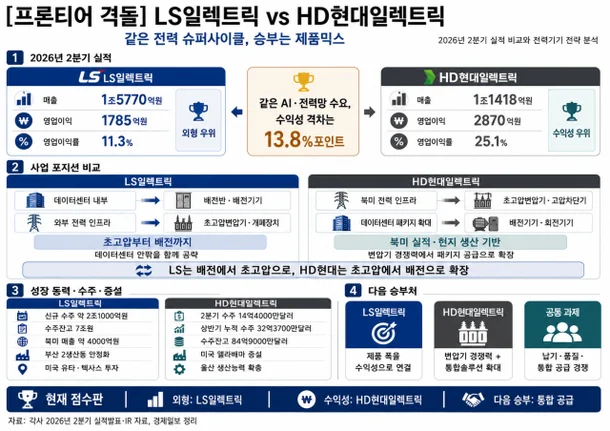
[フロンティア激突] 同じ電力スーパーサイクル…LS・HD現代、「製品ミックス」で勝負 - ネイト
네이트 · 2026.08.01
📰 元記事を見る
コメント 0
コメントするには ログイン