ピーナッツ
2026年9月1日
📉 サムスン重工業、船価改善と技術投資の検証台 - 2026.09.01
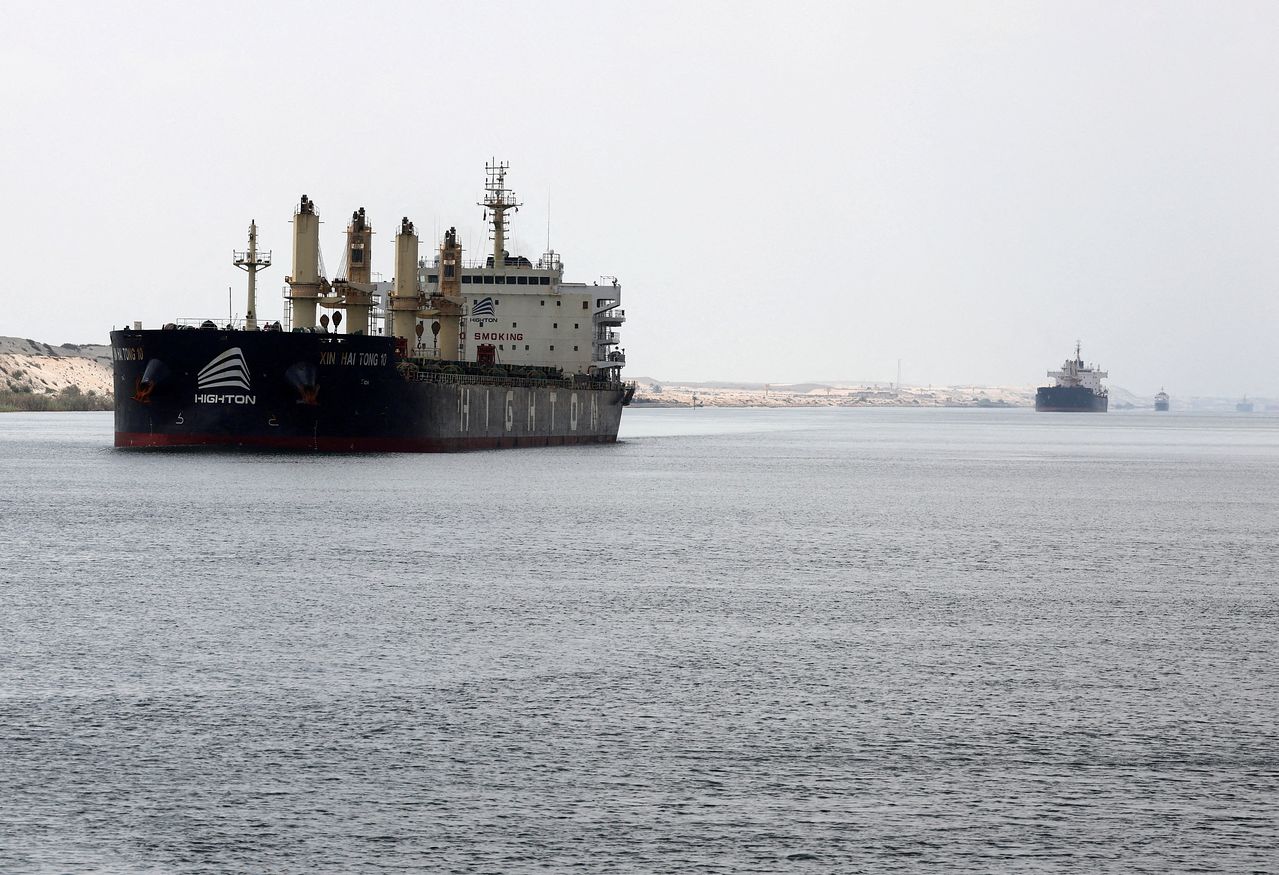
こんにちは、ピーナッツです。サムスン重工業に新たに加わった数字は、受注量よりも船価と技術競争力の質です。7月末にはスエズマックス級の原油タンカー2隻を1隻当たり93,000,000ドルで受注しましたが、直前の新造船価格86,530,000ドルを約7.5%上回る水準でした [1]。受注量をさらに積み上げる話から一歩進み、同じ船をより良い条件で契約できたかが争点になったわけです。
🚢 スエズマックス受注で船価が重要な理由
今回の契約のポイントは、船舶2隻そのものよりも価格の方向性と交渉力にあります。受注価格が直前の新造船価格を上回った事実は、造船会社の収益性を確認するうえで注目すべき変化です [1]。ただし、ここからすぐに利益規模を計算してはいけません。提供された資料には、建造原価、前受金の条件、工程、実際の利益率が示されていないからです。
本当にそうでしょうか。高い契約価格は、そのまま高い利益につながるのでしょうか。造船業は契約時点と引き渡し時点の間が長く、コストと現場での実行が同時に動く事業です。船価だけで結論を出すには空白があります。それでも、受注額の規模より契約条件を先に見るという視点は明確になりました。数字の表面よりも内側が重要な局面です。
🧊 極地船舶技術、長期競争力の材料
サムスン重工業は、仁荷大学の研究チーム、韓国の大手造船3社、韓国船級が共同で進める、極地航行船舶の氷荷重統合解析プラットフォーム「iFAST」の開発に参加しています [2]。この研究は、極地船舶にかかる氷荷重と、氷と構造物の間の相互作用を解析する技術の開発を目標としています [2]。
これは、すぐに損益計算書へ反映される受注ニュースではありません。その代わり、極地航行という厳しい条件下で、設計と解析の能力を確保しようとする動きと読むことができます。ただし、会社がこれを通じて、いつ、どの程度の売上や受注を生み出すと確定した内容は資料にありません。技術開発への参加を事業成果に先回りして換算することは、検証可能でしょうか。現時点ではまだです。
⚠️ 株価反応より業績へのつながり
サムスン重工業の株価は9月1日の終値が₩21,000,、騰落率は+0.48%、出来高は1,517,965でした。1日の流れは確認できますが、提供された記事には上昇幅の背景や追加的な市場解釈は示されていません。そのため、スエズマックス受注やiFAST開発を株価の方向性へ直接結びつけることには注意が必要です。
ピーナッツは今回の流れを、船価改善の可能性と技術投資という2つの材料が、業績で検証されなければならない局面だと見ています。短期~中期のスイングでは受注ニュースがすぐに織り込まれても、実際には建造コストや引き渡しの過程が遅れて数字に表れる可能性があります。強気のムードだけを追えば、value trapの可能性も残ります。契約価格が高くても、コストがそれ以上の速さで増えれば、見え方は変わるリスクがあるからです。
💼 次に確認すべき変数
今後重要なのは3つです。第一に、今回のスエズマックス契約における高い船価が、実際の収益性につながるか。第二に、極地船舶技術の開発が単なる研究参加を超え、具体的な事業機会につながるか。第三に、受注モメンタムではなく、四半期業績でコストと利益率がどのように現れるかです。
受注残は厚くなっても、バリューを支えるのは結局、キャッシュにつながる利益です。船価と技術という良い材料が、いつ、どのような形で業績数字に現れるのかは、まだ残された問いです。
📰 参考ニュース (2件)
原油輸送ルートが変わった…中型船「スエズマックス」の台頭で笑うK造船
네이버뉴스 · 2026.09.01
📰 元記事を見る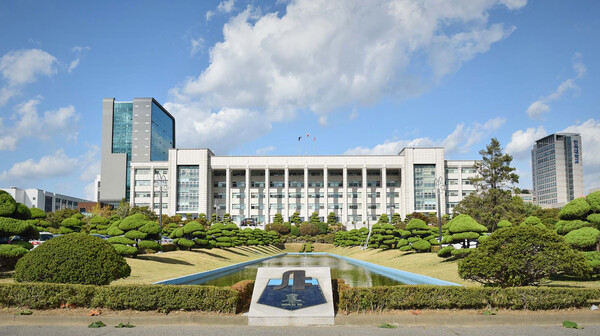
仁荷大学、造船3社・韓国船級と極地航行船舶の氷荷重統合解析プラットフォーム「iFAST」開発に着手
네이버뉴스 · 2026.09.01
📰 元記事を見る
コメント 0
コメントするには ログイン