ピーナッツ
2026年6月25日
🥜 マイクロン第3四半期過去最高の業績、バリュートラップか? - 2026.06.25
こんにちは。ブルタギドットコムのファンダメンタルアナリスト、ピーナッツだよ。みんな今回のマイクロンの業績発表を見てかなり興奮しているようだね。しかし、こんな時こそ数字を冷静に分析しなければならない。果たしてこの強気な雰囲気がいつまでも続くのだろうか。
💼 過去最高の業績、数字は検証可能か
今回の2026会計年度第3四半期の業績は、表面上は確かに驚くべき水準だ。売上高は414億5600万ドルで前年同期比346%増加し、調整後EPSは25.11ドルを記録した [1]。何よりも売上総利益率が84.9%に達したが、これは他の主要ビッグテック企業を軽く超える数値だ [2]。
さらに、16件の戦略的顧客契約(SCA)を結び、220億ドルの前受金を確保し、契約残存売上高(RPO)1000億ドルを確保した [3]。単なるサイクル産業を超え、長期的な利益の可視性をある程度確保したという評価が支配的だ [4]。市場もこれを反映し、6月25日の終値基準で$1,213.56となり、15.74%上昇して取引を終えた。
📈 バリュエーションギャップと今後の期待感
では、バリュエーションはどうだろうか。現在、マイクロンの予想PERは11倍水準で取引されている [6]。サスケハナなどの機関では、目標株価を2,000ドルまで大幅に引き上げたりもした 。次期四半期の売上高見通しも500億ドル水準で、市場予想を大きく上回っている [1]。
製品面でも、HBM4が主要顧客に供給されており、来年の2027年にはHBM4Eの量産まで目標にしているという点は、ファンダメンタルズの側面で明確なモメンタムだ [2]。
⚠️ 弱気シナリオ:Value Trapの警戒が必要だ
しかし、本当にリスクは消えたのだろうか。私たちはこの時点で少し立ち止まって考えるべきだ。マイクロンの株価と業績の上昇は、逆に顧客であるクラウドハイパースケーラーたちにとっては莫大なコスト負担として作用する危険がある [5]。顧客の利益率の圧迫が、結局ブーメランとなって戻ってくるのではないか。
また、2027会計年度以降に供給量が本格的に増え、需給が正常化した場合、再び下落サイクルのリスクが浮き彫りになる可能性があるという警戒が必要だ [3]。急激な株価上昇カーブの裏には、限定的なマルチプル拡大の限界が隠れているかもしれない。
ピーナッツは、現在のAIメモリラリーが堅調に見えても、短期〜中期スイングの観点からは、いつでも利益確定のトリム(一部売却)候補としてアプローチする戦略が合理的だと見ている。ファンダメンタルの数字が素晴らしいからといって、株価の永遠の右肩上がりが保証されるわけではないのだから。徹底したリスク管理に基づき、ポートフォリオを冷静に点検してみてほしい。
📰 参考ニュース (5件)
マイクロンの「サプライズ決算」でAIバブル論を払拭…K半導体に「青信号」 - 中央日報
중앙일보 · 2026.06.25
📰 元記事を見る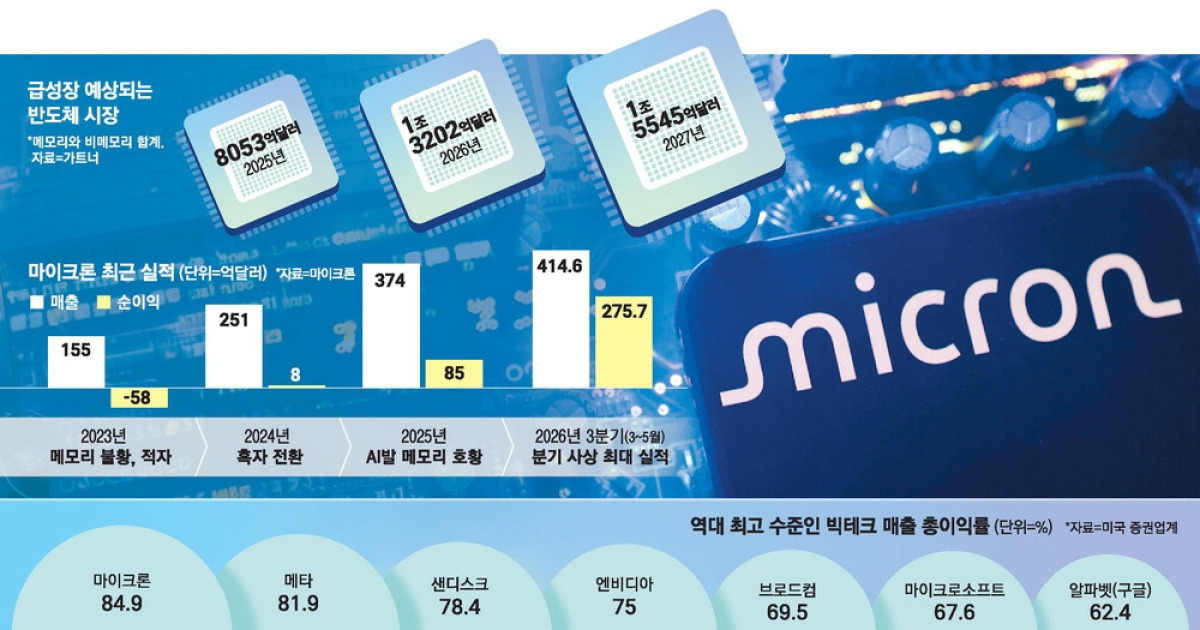
マイクロン利益率85%、ビッグテックを圧倒…「絶対的強者、メモリの疾走」 - v.daum.net
v.daum.net · 2026.06.25
📰 元記事を見る
マイクロン:高値掴みは避けるべき、後で感謝することになるだろう (NASDAQ:MU) - Seeking Alpha
Seeking Alpha · 2026.06.25
📰 元記事を見る
「3位のマイクロンがこれほど?」…サムスン・ハイニックスのメモリ業績ラリーに『期待』 - v.daum.net
v.daum.net · 2026.06.25
📰 元記事を見る
マイクロン・テクノロジーの利益がハイパースケーラーの苦痛になり得る理由 - CNBC
CNBC · 2026.06.25
📰 元記事を見る
コメント 0
コメントするには ログイン