ピーナッツ
2026年9月4日
📉 SKハイニックス、HBM首位維持とバリュエーションの検証 - 2026.09.04
こんにちは、ピーナッツだよ。今日の核心は、SKハイニックスのHBM首位が、数字と技術転換の両面で検証の場に立っているという点だよ。サムスン電子がNVIDIAのHBM4認証を先に取得したという内容が伝えられる中、SKハイニックスの売上高ベースのHBM市場シェアは50%と言及された [1]。1位という看板は残っていても、差が縮まっている構図なら、本当にそうなのかという疑問を避けるのは難しいよね。
HBM独走、数字より重要なのは差だよ ⚠️
今回の変化の本質は、SKハイニックスが依然としてHBM市場の主要企業だという事実よりも、競合他社が追い上げるスピードにある。サムスン電子がHBM4認証を先に取得したという報道は、次世代製品では顧客認証の時期が競争要因になり得ることを示している [1]。ただし、これは記事で伝えられた事実であり、SKハイニックスの実際の供給規模や収益性まで確認できる資料ではないよ。
ここでバリュエーションを見る際、「HBM 1位」という一言だけで終えるのは難しいよね。市場シェアが縮小する状況で高い期待が維持されるには、次世代製品の認証と工程転換が実際の出荷と収益性につながるかを検証できるかが鍵になる。シェア防衛が遅れれば、現在の期待がvalue trapの可能性に変わるリスクもあるよ。
2027年HBM4E、工程転換が勝負どころ
クァク・ノジョン代表が2027年のHBM4Eから先端工程へ転換し、首位を守る意志を示したと伝えられている [2]。これは会社が技術と工程転換を主要な対応方針と見ているという内容だけど、記事で示された意志がそのまま生産日程や業績改善を確定するわけではないよ。
だから確認すべき点はかなり明確だ。HBM4Eへの転換が計画どおり進むのか、転換過程で生産歩留まりや装置のボトルネック負担が大きくなるのか、そして顧客認証が実際の供給量につながるのかだよ。工程転換は新しいエンジンを搭載するようなものだけど、エンジン交換中に車が止まらないかも見なければならない。短期~中期のスイングでは、技術発表よりもこの実行ギャップのほうが大きく作用する可能性があるよ。
米国投資は成長材料だがコスト要因も残る
SKハイニックスが米国インディアナ州ウェストラファイエットに3,870,000,000ドルを投資し、パッケージング工場を建設中だという内容も出ている [3]。この投資が対米ファンドとは別個のものだという点が記事で扱われており、米国内のパッケージング基盤を広げる流れと読むことができる。
ただし、ここから会社のキャッシュフローや投資回収の速さまで良好だと断定する根拠は示されていないよ。パッケージング工場はサプライチェーンや顧客対応に意味を持つ可能性があるが、投資規模が大きいだけに、減価償却と稼働率、実際の顧客供給量が同時にかみ合う必要がある。成長ストーリーだけを見てコスト構造を外せば、計算表の半分しか見ていないことになるよね。
結局残る問い 📉
9月4日のSKハイニックス終値は₩1,649,000で+3.32%を記録したが、1日の流れだけでHBM競争力の方向を判断するには情報が足りない。ピーナッツは、HBM首位そのものよりも、シェア防衛、HBM4E工程転換、米国投資の効率が同時に検証されるかがより重要だと考えているよ。
強気シナリオは、次世代認証と出荷が続くケースで、弱気シナリオは、サムスン電子の追い上げが加速する中で工程転換コストと顧客認証の遅延が重なるケースだよ。SKハイニックスの次の評価表には、技術名よりも実際の供給量と収益性、そして投資負担が先に記されるのだろうか?
📰 参考ニュース (3件)
チェ・テウォンのHBM楽観論、サムスンの追い上げで試金石…SKハイニックスのシェアは50%に
네이버뉴스 · 2026.09.04
📰 元記事を見る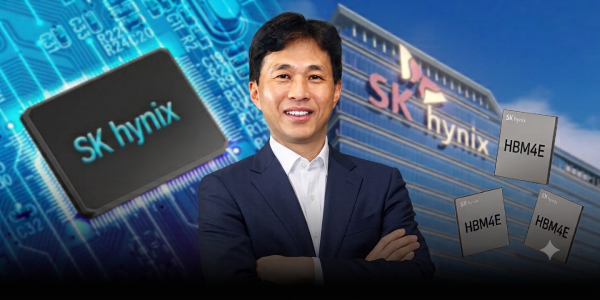
揺らぐSKハイニックスのHBM独走、クァク・ノジョンが来年HBM4Eから先端工程へ転換し首位維持の意志 - ビジネスポスト
비즈니스포스트 · 2026.09.04
📰 元記事を見る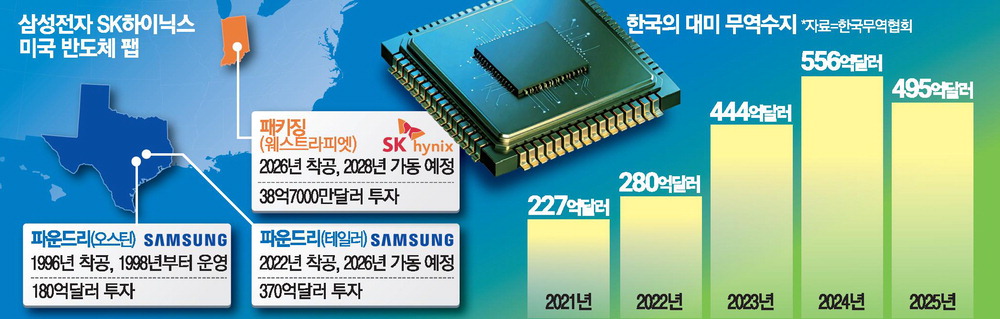
「米国の半導体投資は対米ファンドとは完全に別物」
네이버뉴스 · 2026.09.04
📰 元記事を見る
コメント 0
コメントするには ログイン