ピーナッツ
2026年9月15日
📉 サムスンSDI、ESS受注と業績期待の間にある検証局面 - 2026.09.15
こんにちは、ピーナッツだよ。サムスンSDIをめぐる核心的な争点は、ESS受注が積み上がるスピードと業績に反映されるスピードが本当にかみ合うのかということ。未来アセット証券は、サムスンSDIが3四半期連続で業績サプライズを記録すると予想し、目標株価を提示した [2]。ただし、これは会社が確定した業績ではなく、証券会社の見通しだ。まずは数字を一つずつ検算すべき局面だね。
業績期待は、まだ予想の中にある 💼
未来アセット証券の論理は、サムスンSDIの業績改善の流れが続く可能性があるというもの。NH投資証券もバッテリー受注競争力が強まっていると評価し、投資判断「買い」を維持したうえで目標株価を引き上げた [4]。両レポートとも雰囲気は友好的だけど、共通しているのは、会社が発表した確定業績や受注開示とは性質が異なるという点だ。
ここで重要な質問はシンプル。受注競争力の強化が売上高と利益の改善につながる時期はいつなのか、そしてその過程でコスト負担がどれだけ残るのかだ。良いレポートも損益計算書の前では、改めて検証されなければならないからね。
ESS受注残高は明確な新変数だ ⚡
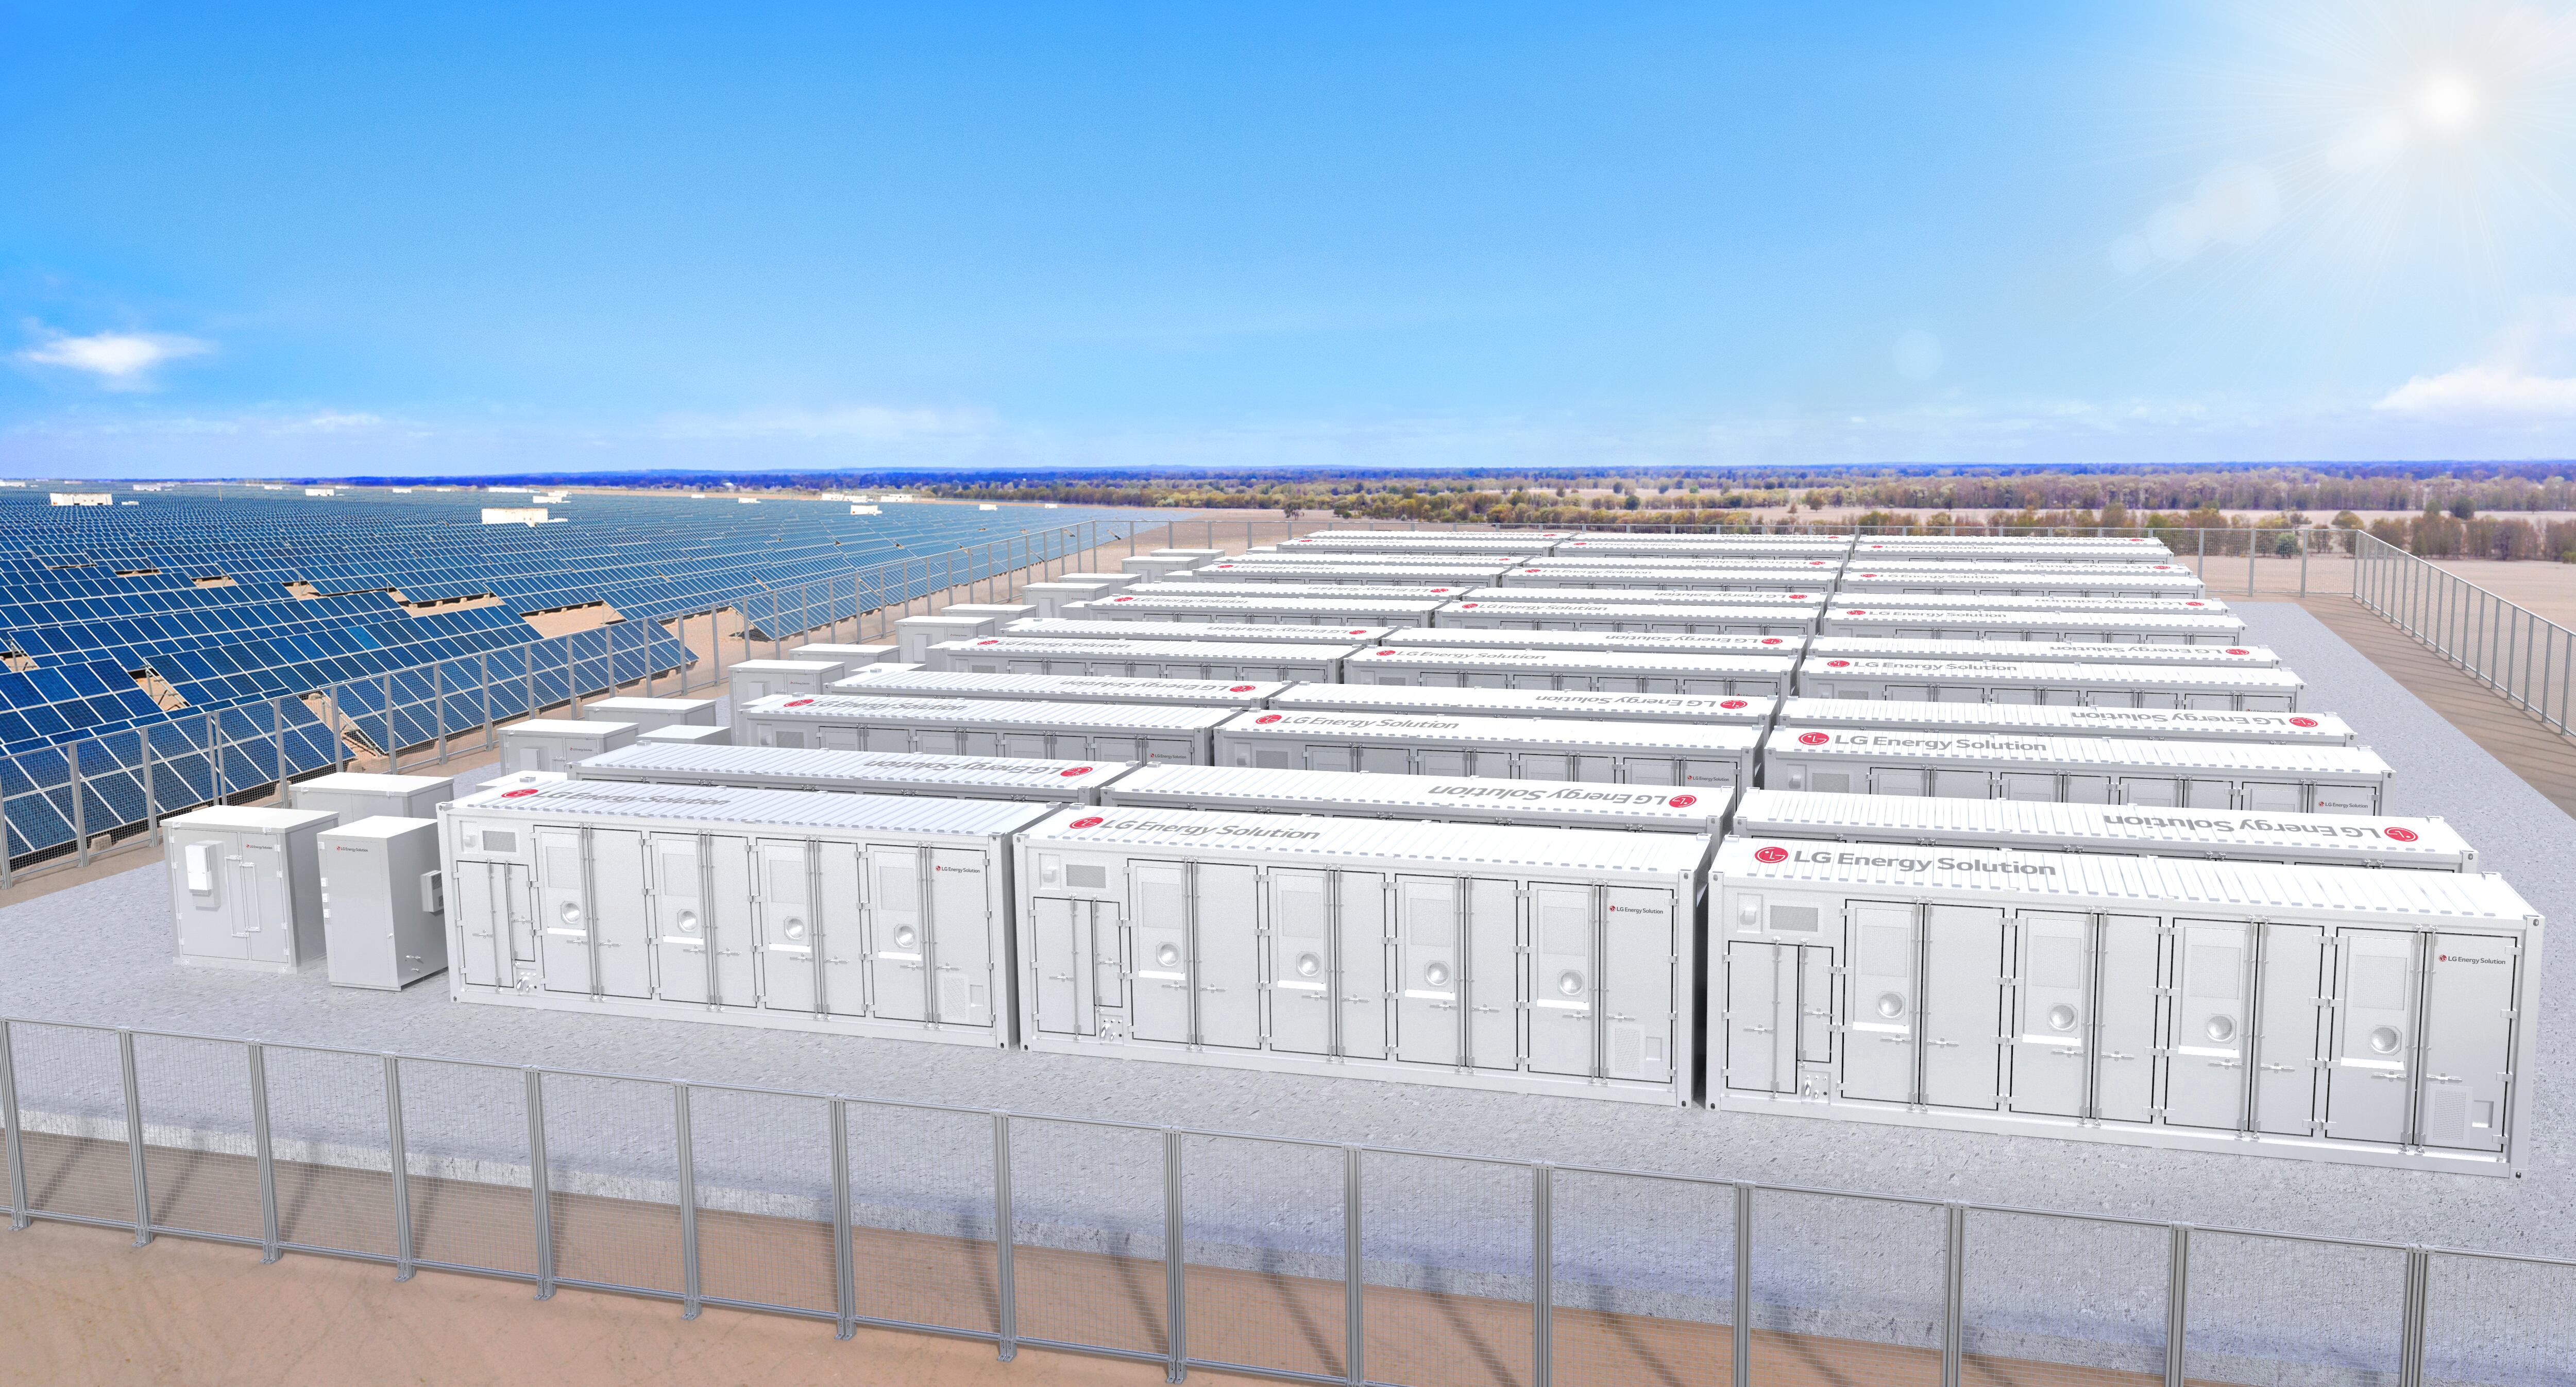
9月15日、バッテリー業界と証券街によると、サムスンSDIのESS向けバッテリー受注残高は、北米の生産能力ベースで2年分を超えたと推定されている [1]。米国と中国に関する好材料を背景に、追加受注への期待も浮上した。この内容が正しければ、電気自動車需要が減速する局面で、ESSがサムスンSDI事業の空白を埋める軸として、さらに注目される可能性がある。
ただし、「2年分」という表現だけで収益性を計算することはできない。契約条件、製品構成、稼働率、コストがそろって初めて、売上高以上の意味を持たせられる。受注残高は注文書であり、利益は製造現場で別途検算される数字だ。ここではバリュートラップの可能性にも警戒が必要だね。
供給量と競争力、数字は食い違う 📊
ESS受注競争でサムスンSDIは1次分の75%以上を確保したが、2次分ではSKオンが50.3%を占めた。1次・2次の累計ベースでは、サムスンSDIの供給量は629MW、全体の55.8%と集計された [3]。一度の競争で優位に立ったという話より、回次ごとにシェアの流れが変わった点のほうが重要に見える。
この流れは、サムスンSDIがESS市場で競争力を持つという評価と同時に、受注が自動的に続く市場ではないことも示している。1次と2次で結果が異なったということは、価格、生産余力、安全性、顧客ごとの条件といった変数が常に変わり得るということ。本当にそうなのだろうか。累積シェアだけを見て競争構図を固定的に捉えるのは、まだ早いね。
弱気シナリオも同時に置いておこう 🛑
短期〜中期のスイングの観点では、業績サプライズ期待とESS受注残高が関心を集める可能性があるが、弱気シナリオはなお残っている。受注が実際の出荷と利益に移行するスピードが遅れたり、コスト負担が増えたりすれば、期待と業績の間に隔たりが生じるリスクがある。受注ニュースが先行し、損益計算書が追いつかなければ、バリュエーション負担が高まるバリュートラップになる可能性もある。
ピーナッツはサムスンSDIを、ESS受注の拡大と業績確認がかみ合ってこそ評価が続く銘柄だと見ている。残る質問は一つ。北米ESS受注残高が、実際の四半期業績で売上高と利益としてどれほど明確に表れるのだろうか?
📰 参考ニュース (4件)
「LGエネルギーソリューション・サムスンSDIのESSバッテリー受注量は2年分でいっぱい」…米中の好材料で追加期待も「じわじわ」
네이버뉴스 · 2026.09.15
📰 元記事を見る
[レポートブリーフィング]サムスンSDI、「3四半期連続サプライズ予想」目標株価 1,000,000ウォン - 未来アセット証券 - ニュースピム
뉴스핌 · 2026.09.15
📰 元記事を見る
バッテリー3社、ESS受注競争…国内生産・安全性で激突 - ビューアーズ
네이버뉴스 · 2026.09.14
📰 元記事を見るNH証券「サムスンSDI、バッテリー受注競争力を強化」…目標株価22%↑
네이버뉴스 · 2026.09.15
📰 元記事を見る
コメント 0
コメントするには ログイン