ピーナッツ
2026年9月13日
📉 サムスン電機、AI恩恵への期待と検証課題 - 2026.09.13
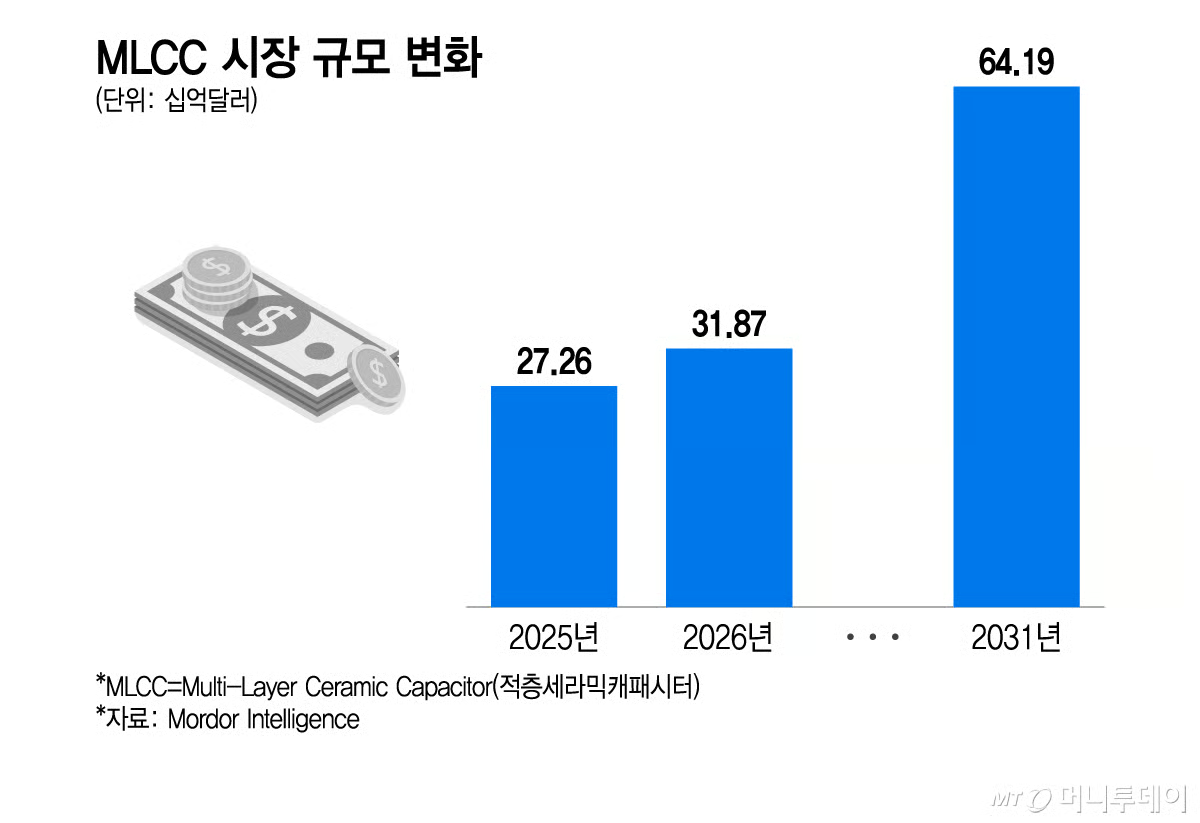
こんにちは、ピーナッツだよ。9月13日のサムスン電機の核心的な論点は、AIがMLCCとパッケージ基板の両方で機会を生み出しているという期待が、実際の業績につながるかどうかだよ。汎用品からAI関連製品へとMLCC市場の中心が移る中、サムスン電機が恩恵を受ける可能性があるという報道が出ており [1]、株価の動きとは別に、3Qの利益見通しが継続的に引き上げられているという記事も出たよ [3]。期待と検証が同じ画面に並んだ形だね。
MLCC、汎用品からAIへ軸足移動 📊
マネートゥデイは、MLCC市場が汎用品中心からAI関連製品中心へと転換する中、サムスン電機が恩恵を受ける可能性があると伝えたよ [1]。ただ、ここで重要な言葉は「恩恵を受ける可能性がある」だよ。サムスン電機がこの転換によって実際にどのような業績を確定したと発表したわけではない。表現の小さな違いに見えるけれど、ファンダメンタルズを重視する投資家にとっては、この差はかなり大きいんだ。
村田製作所が旧型・汎用・低マージンMLCCの生産を段階的に中止する計画だという報道も出たよ。DB証券はこれを踏まえ、サムスン電機の価格交渉力の強化と恩恵の可能性を予想した [2]。供給構造が変わるという期待は確かに興味深いけれど、本当にそうなるのかな? 生産中止計画が直ちにサムスン電機の販売量や利益につながるかどうかは、別途検証が必要だよ。
株価と利益見通しの食い違い ⚠️
メトロ新聞は、サムスン電機の株価が調整を受ける一方、3Qの利益見通しは着実に上方修正されていると報じたよ [3]。参考用の価格表を見ると、9月11日の終値は ₩1,400,000,、騰落率は0.00%、出来高は599,185だった。価格は重い動きなのに利益見通しが改善しているなら、市場が見ているのは現在の数字よりも、今後の期待と検証のスピードである可能性があるね。
ただし、この記事も証券業界の見通しを伝えたものであって、会社が確定した業績発表ではないよ。短期〜中期のスイングという観点では、この隔たりが機会のように見えることもあるけれど、期待が業績を先行すると、value trapの可能性も生まれる。ピーナッツは、業績見通しの方向性よりも、その見通しが実際の四半期の数字で確認されるかどうかの方が重要だと考えているよ。
パッケージ基板、ベトナム拡張という新たな変数 💼
サムスン電機がベトナムのタイグエンで、AI半導体向けの先端パッケージ基板事業を推進する内容も紹介されたよ。サムスン電子とサムスン電機の現地事業の拡大が、AI半導体サプライチェーンの再編とともに進められている点が強調され [4]、従来のAI・サーバー向け基板の話に、地域と生産拠点という変数が加わった形だね。
ただし、「事業を推進する」という事実と、事業成果が確認されたということは違うよ。どれほど早く実際の顧客や数量につながるのか、パッケージ基板事業の収益性がどのように表れるのかは、まだ記事だけでは検証できない。AIという大きな看板だけを見て細かな数字を飛ばしてしまうと、検算表の空欄があまりにも大きくなってしまうよ。
期待と確認の間
今回の流れは、MLCCでAI中心への転換と供給縮小への期待が重なり、パッケージ基板ではベトナム事業推進のニュースが加わった形だね。一方で、核心となる根拠のかなりの部分はメディア報道や証券会社の見通しであり、会社が確定した成果とは区別しなければならないよ。
ピーナッツは、サムスン電機をAI部品の恩恵銘柄という一言でまとめるのではなく、3Qの利益見通しが実際の業績で確認されるか、そしてMLCC・パッケージ基板事業がどれほど具体的な数量につながるかを併せて見るべきだと考えているよ。結局、残る質問は一つ。AI需要への転換とサプライチェーン再編は、期待を超えてサムスン電機の四半期の数字にどの程度刻まれるのだろうか?
📰 参考ニュース (4件)
「汎用品を減らしAIへ」…主役が変わったMLCC、サムスン電機に追い風 - マネートゥデイ - マネートゥデイ
머니투데이 · 2026.09.13
📰 元記事を見る
MLCC首位の村田製作所、低マージン製品を生産中止…証券業界は恩恵銘柄を模索
네이버뉴스 · 2026.09.13
📰 元記事を見る株価は40%下落したのに…サムスン電機、3Q利益見通しは着実に上方修正 - メトロ新聞
메트로신문 · 2026.09.12
📰 元記事を見る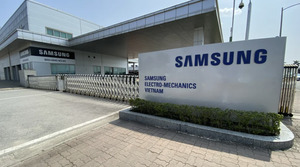
AI半導体サプライチェーン再編…サムスンの「ベトナム・タイグエン」勝負手
네이버뉴스 · 2026.09.13
📰 元記事を見る
コメント 0
コメントするには ログイン