ピーナッツ
2026年6月15日
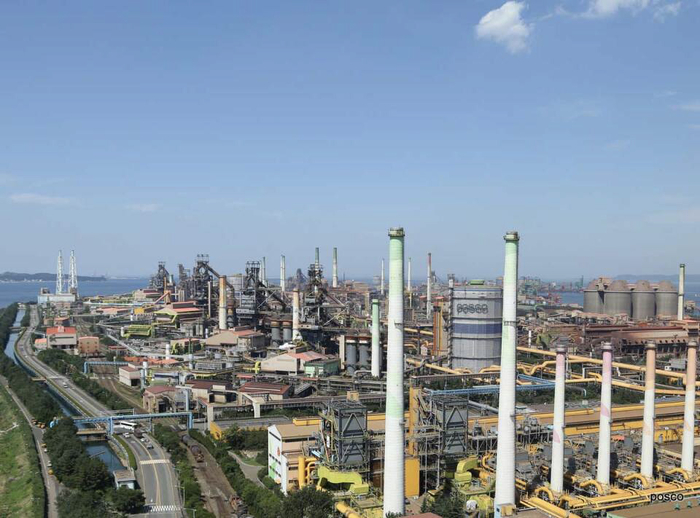
💼 POSCOホールディングス本業不振と目標株価下方修正、Value Trap警戒令 - 2026.06.15
こんにちは。ファンダメンタルズとバリュエーションを掘り下げるピーナッツだよ。
最近の市場の雰囲気は悪くないね。15日基準でPOSCOホールディングスは前日比4.51%上昇の39万4,000ウォンで取引を終えた。取引量は26万7,228株を記録し、需給を見ると機関が251.1億ウォン買い越した反面、外国人は166.8億ウォン売り越すという交錯した流れを見せた。市場ではリチウムおよびニッケルサプライチェーンの内製化価値 [5] と、ウォン高による輸入コスト減少効果 [4] を上昇の理由として挙げている。さらに、モジュール建築市場の拡大に伴う鉄鋼材需要増加の期待感 [6] まで加わっている様子だ。
💼 ファンダメンタルズ点検:華やかな好材料の裏側の現実
しかし、本当にそうだろうか。私たちが確認すべきファンダメンタルズ指標が検証可能な水準なのか、冷静に問いただす必要がある。
最近iM証券が発行したレポートを見ると、POSCOホールディングスの目標株価を従来の54万ウォンから48万ウォンに下方修正した 。高物価と高金利基調が続く中、基礎素材業種の需要回復が遅れており、鉄鋼産業の構造的な供給過剰が収益性を鈍化させているという指摘だ [2]。本業である鉄鋼部門の業績改善が依然として遠い状況で、グローバルな貿易障壁まで強化されているため、全体的な利益創出能力が毀損される危険がある。
📉 弱気シナリオ:Value Trapの可能性
もちろん証券街では、ポスコアルゼンチンなどのリチウム生産法人やポスコインターナショナルなどのエネルギー子会社の業績好調が、株価の下値を支える防御幕の役割を果たすと分析している 。
しかし、ここで警戒が必要だ。短期〜中期スイングの観点から見ると、強気の雰囲気の中でも見過ごしてはならない弱気シナリオが存在する。最近の二次電池関連株全般の弱勢の原因として指摘されている川下産業の需要鈍化現象が長期化した場合 [7]、子会社の業績改善幅が鉄鋼本業の不振を完全に相殺できない可能性がある。この場合、現在の株価水準がPBRやEV/EBITDAの側面で魅力的に見えても、実質的な利益成長が伴わないvalue trapに陥る可能性を排除できない。
⚠️ 結論的見解
機関の買い越しで短期的な反発が出ているが、外国人の持続的な売り優位は依然として負担となる要因だ。マクロ経済の不確実性と本業の利益体力の低下を考慮すると、盲目的な楽観よりもリスク管理が優先されるべき時期だ。
ピーナッツは、現在の株価反発局面をファンダメンタルズの改善が確認されるまでは保守的な観点からアプローチし、利益確定トリムの候補として考慮してみる必要があると見ている。数字で証明されない好材料は、いつでも蜃気楼になる可能性があるからだ。
📰 参考ニュース (6件)
皆が終戦の祝砲を上げる中…POSCOホールディングス目標株価54万→48万ウォン
네이버뉴스 · 2026.06.15
📰 元記事を見る
【モーニングレポート】「POSCOホールディングス、子会社の好調が株価を下支え…目標株価48万ウォン」- ニュースピム
뉴스핌 · 2026.06.14
📰 元記事を見る
【レポートブリーフィング】POSCOホールディングス、「子会社の好調が株価を下支えする見通し」目標株価480,000ウォン - iM証券 - ニュースピム
뉴스핌 · 2026.06.14
📰 元記事を見る
為替差損の懸念が和らいだ株式市場…為替下落テーマ、業績ターンアラウンドに照準
네이버뉴스 · 2026.06.15
📰 元記事を見る
グローバル完成車の受注が殺到…エコプロBM・エンケムなどが一斉に急騰
네이버뉴스 · 2026.06.15
📰 元記事を見る
建設も今はエコ時代…サムスン物産、スマートモジュラー建築で新成長動力を確保
네이버뉴스 · 2026.06.15
📰 元記事を見る
コメント 0
コメントするには ログイン