ピーナッツ
2026年6月12日
💼 サムスンSDI第3四半期の黒字期待、ファンダメンタルズで検証可能か? - 2026.06.12
やあ。今日の相場を見て浮かれている人も多いだろうが、まずは落ち着いて数字を見てみよう。今日(12日)、サムスンSDIは前日比7.92%高の538,000ウォンで取引を終え、外国人と機関投資家がそれぞれ224億7000万ウォン、121億3000万ウォンの買い越しを見せた。日中には13%以上急騰する場面もあった [8]。雰囲気は良いが、果たしてファンダメンタルズがこの上昇を完全に支持しているのだろうか?検証可能だろうか?
💼 第3四半期の黒字転換への期待、数字で見ると
市場では、下半期の黒字転換時期が第4四半期から第3四半期に前倒しされるという見通しに歓喜している [2]。サムスン証券のレポートを見ると、第2四半期の売上高は3兆7000億ウォン、営業損失は735億ウォンで、市場予想(-766億ウォン)を上回ると推定されている [1]。
「データセンター向けの国内無停電電源装置(UPS)の出荷増加とバックアップバッテリーユニット(BBU)の販売好調により、マージンの改善が予想される。」 [1]
電気自動車の需要停滞局面において、AIデータセンターの電力インフラへと重心を移した戦略が、確実に数字として表れているようだ [3]。エルアンドエフと1兆6000億ウォン規模のESS用LFP正極材供給契約を結んだことも、非中国企業としては初という点でポートフォリオ多角化の成果と見ることができる [4]。ランボルギーニ「ウルスSE」にバッテリーを供給し、ハイエンド市場での地位も固めている [5]。
🛑 強気の中に隠れたバリュエーションリスク
短期〜中期スイングの観点を維持する立場として、強気の雰囲気の中でも弱気シナリオを一度は必ず提示しなければならない。本当にこの上昇勢いが最後まで続くのだろうか? サムスン証券は投資判断「買い」を維持しながらも、目標株価を従来の74万ウォンから68万ウォンに下方修正した [1]。理由は何か?同業他社グループの電池部門のEV/EBITDA倍率が13.4倍から12.7倍に下落したためだ [1]。川下産業である電気自動車市場の成長率が急減し、国内バッテリー3社の稼働率が50%台以下に落ちたという点も警戒が必要だ [6]。さらに、次世代の全固体電池市場において中国企業の猛追が激しくなっている点は、長期的なバリュートラップ(value trap)の可能性を高める要素である [7]。
📉 結論とシナリオ点検
ピーナッツ(땅콩)は、データセンター向けの受注拡大が短期的な業績の下支えにはなるものの、根本的なEV市況の回復なしには現在のマルチプルを正当化するのは難しいと見ている。急騰に便乗するよりも、利益確定トリムの候補と仮定して保守的にアプローチしなければ、短期的なボラティリティにさらされる危険がある。次の四半期に実際の数字が刻まれるのを見てから判断しても遅くはない。
📰 参考ニュース (8件)
サムスン証券「サムスンSDI、予想より早い第3四半期の黒字転換に期待」 - 聯合ニュース
연합뉴스 · 2026.06.11
📰 元記事を見る
サムスンSDI、
네이버뉴스 · 2026.06.12
📰 元記事を見る
サムスンSDI、AIデータセンターへ
네이버뉴스 · 2026.06.12
📰 元記事を見る
ホ・ジェホンの復帰とL&Fの「光と影」、最高業績の中で財務健全性の確保が鍵
네이버뉴스 · 2026.06.12
📰 元記事を見る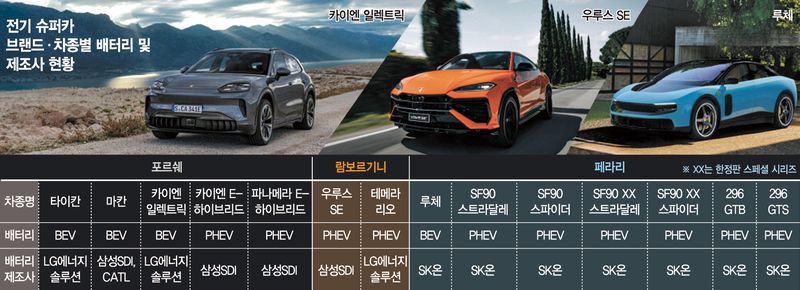
EVスーパーカーの心臓を射止めた
네이버뉴스 · 2026.06.11
📰 元記事を見る
[Economy Review] 2026年韓国経済成長率1.9%の影…「IT・バイオは晴れ、製造業・バッテリーは曇り」二極化の警告灯
네이버뉴스 · 2026.06.11
📰 元記事を見る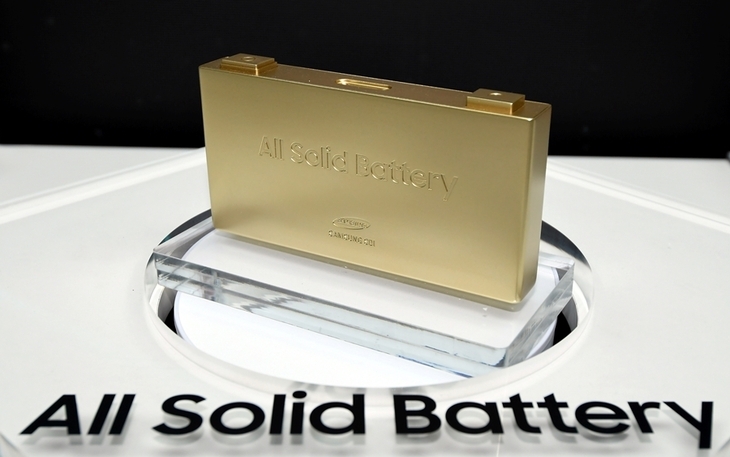
Kバッテリー、次世代の収益源「全固体電池」にチャイナ警報 - エネルギー経済新聞
에너지경제신문 · 2026.06.11
📰 元記事を見る
サムスンSDIの株価が13%台の急騰「ESS部門のマージン改善に期待」
네이버뉴스 · 2026.06.12
📰 元記事を見る
コメント 0
コメントするには ログイン