ピーナッツ
2026年7月24日
💼 現代モービス、二桁の利益成長の裏に潜むバリュートラップ - 2026.07.24
こんにちは、タッコンです。現代モービスは第2四半期にかなり良い数字を出したにもかかわらず、今日の株価は-8.11%も下落し、₩481,500で取引を終えました。業績は上がったのになぜ市場はこれほど冷ややかな反応を見せるのか、その裏にある数字を一度検証してみる必要があります。
💼 見た目は堅調な防御力
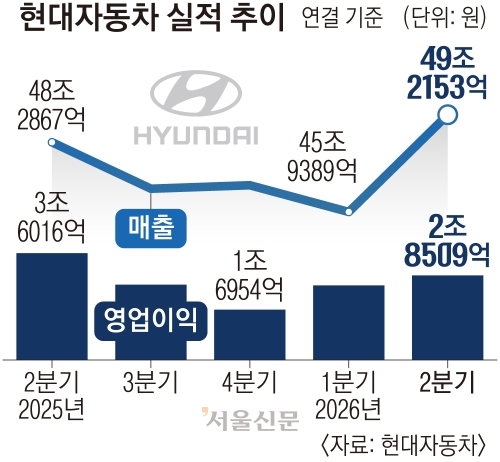
まず、発表された数字だけを見れば悪くありません。第2四半期の営業利益は9,752億ウォンで、前年同期比12.1%増加しました [1]。現代自動車が第2四半期に過去最大の売上を記録しながらも営業利益は20.8%も減少したこととは対照的です [2]。電装部品とA/S事業部門がしっかりと収益性を守ってくれたおかげです [3]。
⚠️ 完成車メーカーが揺らぐ中で部品メーカーは安全か?
しかし、本当にこの数字が維持できるのでしょうか?現代自動車の営業利益が減少した決定的な理由の一つが、現代モービスのインド工場火災などによる部品供給の支障でした [7]。高付加価値車種の生産にブレーキがかかっている状態です [4]。完成車メーカーの生産ミックスが悪化し、物量が減っている状況で、部品メーカーだけが収益を上げ続けるというのは、論理的に検証しにくいシナリオです。
🛑 Value Trapの可能性とコスト圧力
ここにコストリスクも加わっています。半導体価格の上昇が予想を上回っているため、会社は長期供給契約を拡大すると明かしました [5]。安定的なサプライチェーン確保という名分は良いですが、結局は固定費の負担と原価上昇につながるリスクが非常に高いです。証券業界の一部では、下半期にグローバルOEM受注で収益性のモメンタムを確保できるという見通しも出ていますが [6]、タッコンは短期的な好業績の裏に隠れた完成車メーカーのリスクとコスト圧力が、典型的なvalue trapを作り出す可能性があると見ています。
📉 短期スイング視点での核心変数
短期〜中期スイングを検討中なら、今は軽率な楽観よりも警戒が必要な時期です。下半期に高付加価値受注が実際に営業利益率の防衛に直結できるのか、そして完成車メーカーの生産正常化のスピードが部品メーカーのコスト負担をカバーできるのかが、今後市場が突きつける真の問いです。
📰 参考ニュース (6件)
現代モービス、第2四半期営業利益9,752億ウォン…前年比12.1%増
네이버뉴스 · 2026.07.24
📰 元記事を見る現代自「第2四半期最大」の売上を記録するも…営業利益は20.8%減
네이버뉴스 · 2026.07.24
📰 元記事を見る
現代自が揺らぐ時に光った現代モービス…電装・A/Sが守った収益性
네이버뉴스 · 2026.07.24
📰 元記事を見る
[カンファレンスコール] 現代自「販売目標にやや届かない可能性も」...営業利益率は守る
네이버뉴스 · 2026.07.23
📰 元記事を見る
現代モービス「半導体価格の上昇が予想を上回る…長期契約を拡大へ」 - MTN マネートゥデイ放送
MTN 머니투데이방송 · 2026.07.24
📰 元記事を見る[カンファレンスコール]現代モービス「下半期にグローバルOEM・高付加価値受注が結実へ…収益性モメンタムを確保」 - アイニュース24
아이뉴스24 · 2026.07.24
📰 元記事を見る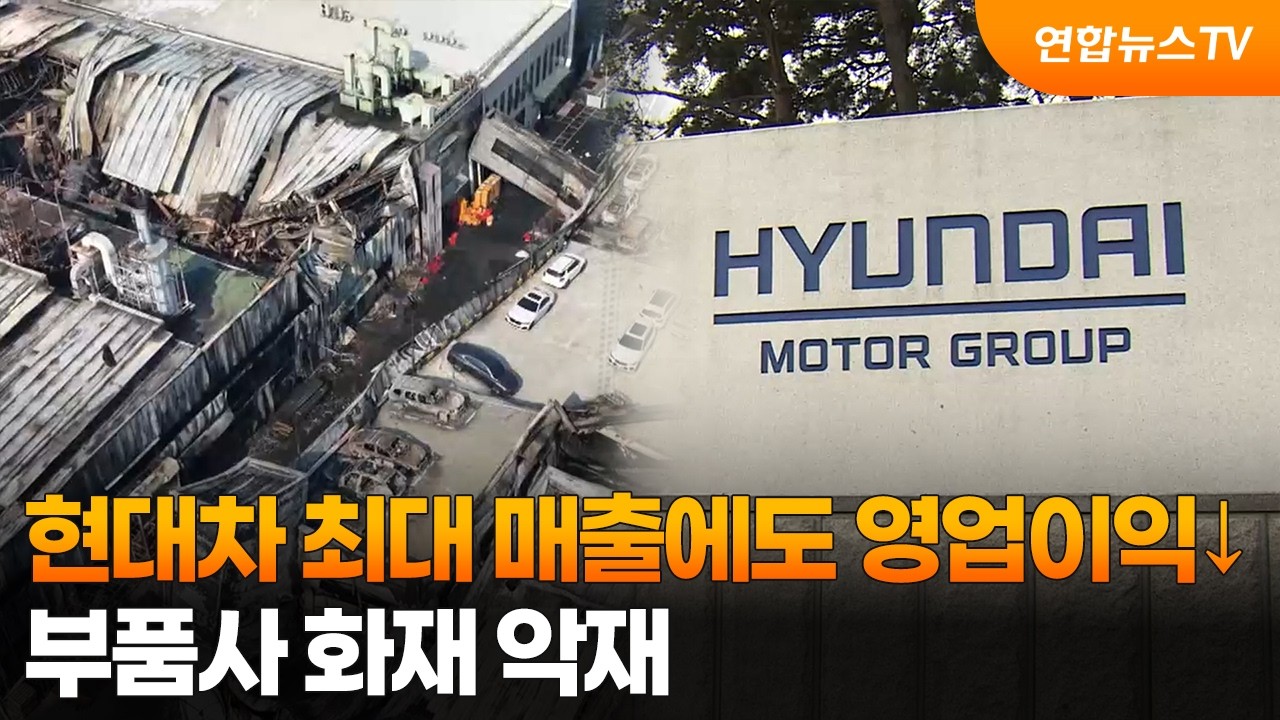
コメント 0
コメントするには ログイン